Stylised facts of the Congolese economyFaits stylisés de l’économie congolaise
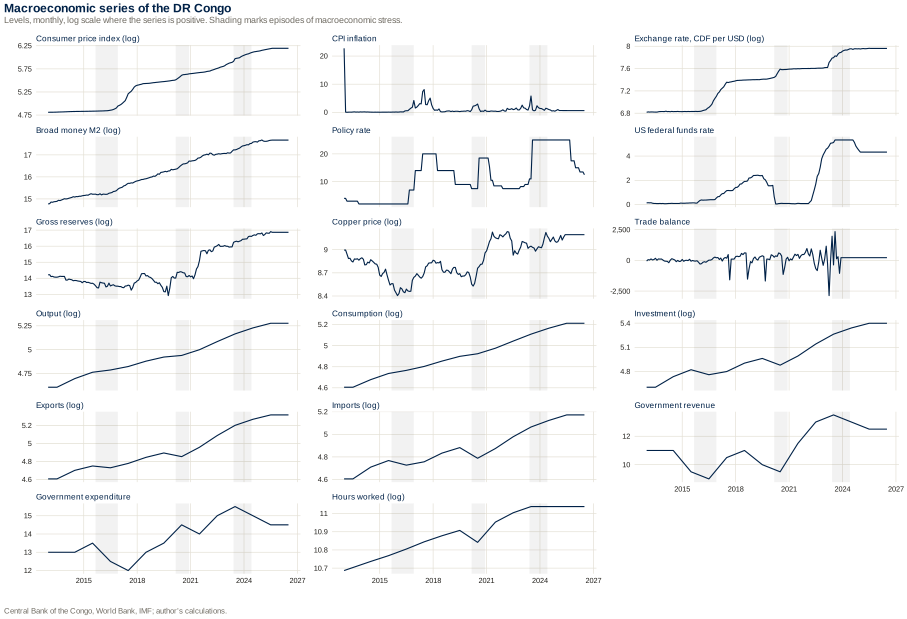
A structural model is only worth what it can reproduce. The plates and tables that follow set out what the Congolese data actually say, in the form a macroeconomist needs before writing down a model: the levels, the cyclical components once the trend has been filtered out, the lead and lag structure between each aggregate and output, and the traits that no business cycle can dissolve. They rest on the seventeen monthly series that feed my DSGE work, extended by the central bank and World Bank series this page refreshes each night, so they age with the data rather than with the writing.
Un modèle structurel ne vaut que ce qu’il reproduit. Les planches et les tableaux qui suivent établissent ce que disent les données congolaises, sous la forme dont un macroéconomiste a besoin avant d’écrire un modèle : les niveaux, les composantes cycliques une fois le trend filtré, la structure des avances et des retards entre chaque agrégat et la production, enfin les traits qu’aucun cycle ne dissout. Ils reposent sur les dix-sept séries mensuelles qui alimentent mes travaux d’équilibre général dynamique, prolongées par les séries de la banque centrale et de la Banque mondiale que cette page actualise chaque nuit : ils vieillissent donc avec les données, non avec la rédaction.
Business cycle moments, DR CongoMoments du cycle économique, RD Congo
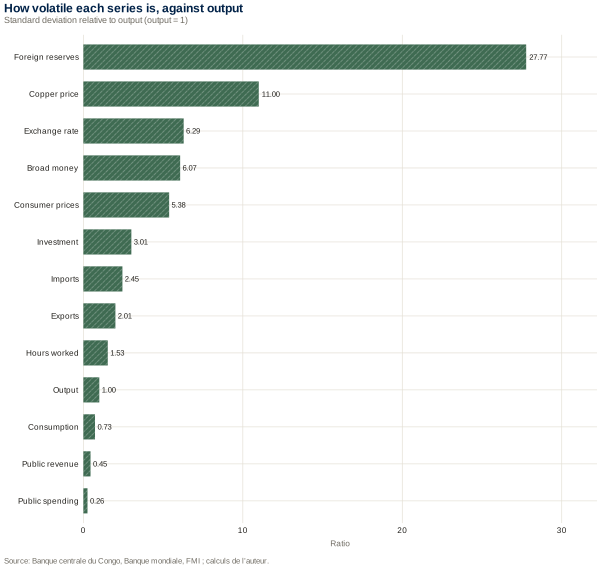
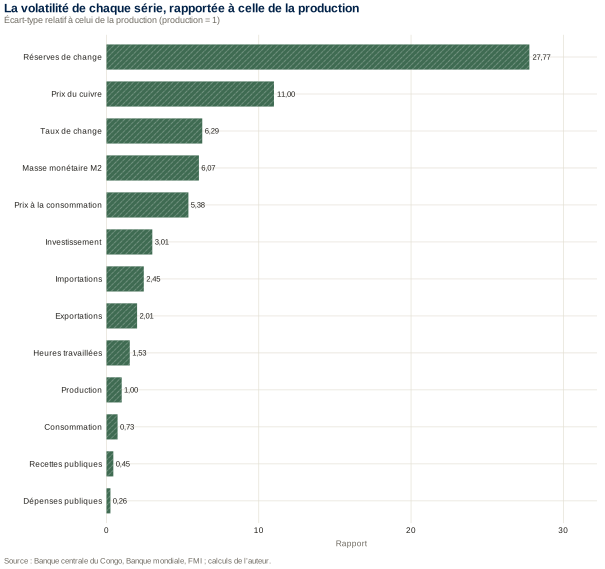
Figure by James Wabenga Yango. Source: Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Cyclical components from a Hodrick-Prescott filter with lambda = 14400, on monthly data from 2013-01 to 2026-07. Level series are taken in logarithms, so the standard deviation reads as a percentage; rate series are filtered as they stand and the standard deviation reads in percentage points. The real aggregates (output, consumption, investment, hours) are published annually and interpolated to a monthly frequency, so their measured autocorrelation is an upper bound and should be read as one.Composantes cycliques obtenues par filtre Hodrick-Prescott, lambda = 14400, sur données mensuelles de 2013-01 à 2026-07. Les séries de niveau sont portées en logarithme, de sorte que l’écart-type se lit en pourcentage ; les séries de taux sont filtrées en l’état et l’écart-type se lit en points de pourcentage. Les agrégats réels (production, consommation, investissement, heures) sont publiés à fréquence annuelle puis mensualisés par interpolation ; leur autocorrélation mesurée constitue donc une borne supérieure et doit se lire comme telle.
Table compiled by James Wabenga Yango. Source: Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.Tableau composé par James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
The stylised facts under five filtersLes faits stylisés vus par cinq filtres
Hodrick-Prescott, λ = 14400Hodrick et Prescott, λ = 14400
0.890,89
0.730,73
3.013,01
0.980,98
0.890,89
0.980,98
Hamilton regression, h = 24, p = 12Régression de Hamilton, h = 24, p = 12
2.552,55
0.680,68
2.652,65
0.990,99
0.920,92
0.950,95
Baxter-King band pass, 18-96 monthsPasse-bande de Baxter et King, 18-96 mois
1.201,20
0.620,62
3.323,32
1.001,00
0.910,91
0.990,99
Christiano-Fitzgerald band pass, 18-96 monthsPasse-bande de Christiano et Fitzgerald, 18-96 mois
1.361,36
0.730,73
2.602,60
0.990,99
0.870,87
0.990,99
First differenceDifférence première
0.230,23
0.760,76
2.502,50
0.980,98
0.870,87
0.920,92
Monthly data from 2013-01 to 2026-07, level series in logarithms. Each row applies one filter to output, consumption and investment, then measures the same four moments. The smoothing parameter of the Hodrick-Prescott filter is 14400, the monthly counterpart of the 1600 used on quarterly data under the rule of Ravn and Uhlig, which scales lambda with the fourth power of the observation frequency. The Hamilton regression projects the series two years ahead on twelve monthly lags, the transposition of the h = 8, p = 4 that Hamilton recommends for quarterly data. The two band pass filters isolate cycles of eighteen to ninety-six months, the range Burns and Mitchell gave the business cycle; the Baxter-King filter truncates its weights at thirty-six months and therefore loses three years at each end of the sample, while the Christiano-Fitzgerald filter keeps every month at the cost of weights that vary with the position in the sample. Correlations and relative volatilities are computed on the months where both series are defined. What survives the choice of filter is the shape of the cycle rather than its size: the standard deviation of output ranges from a quarter of a point to two and a half points depending on the filter, while investment stays between two and a half and three and a half times as volatile as output, consumption stays smoother than output, and both stay strongly procyclical. The autocorrelation column is high under every filter, but the real aggregates are published annually and interpolated to a monthly frequency: that column measures the interpolation as much as the economy and should not be used as evidence of persistence.Données mensuelles de 2013-01 à 2026-07, séries de niveau en logarithme. Chaque ligne applique un filtre à la production, à la consommation et à l’investissement, puis mesure les mêmes quatre moments. Le paramètre de lissage du filtre de Hodrick et Prescott vaut 14400, la contrepartie mensuelle du 1600 retenu sur données trimestrielles selon la règle de Ravn et Uhlig, qui fait varier lambda comme la puissance quatre de la fréquence d’observation. La régression de Hamilton projette la série à deux ans sur douze retards mensuels, transposition du couple h = 8, p = 4 que Hamilton recommande au trimestre. Les deux filtres passe-bande isolent les cycles de dix-huit à quatre-vingt-seize mois, l’intervalle que Burns et Mitchell assignaient au cycle des affaires ; celui de Baxter et King tronque ses poids à trente-six mois et perd donc trois ans à chaque extrémité de l’échantillon, tandis que celui de Christiano et Fitzgerald conserve tous les mois, au prix de poids qui varient avec la position dans l’échantillon. Les corrélations et les volatilités relatives sont calculées sur les mois où les deux séries sont définies. Ce qui résiste au choix du filtre est la forme du cycle, non son amplitude : l’écart-type de la production va d’un quart de point à deux points et demi selon le filtre, tandis que l’investissement reste deux fois et demie à trois fois et demie plus volatil que la production, que la consommation reste plus lisse qu’elle et que l’un et l’autre restent nettement procycliques. La colonne d’autocorrélation est élevée sous tous les filtres, mais les agrégats réels sont publiés à fréquence annuelle puis mensualisés par interpolation : cette colonne mesure l’interpolation autant que l’économie et ne saurait servir de preuve de persistance.
Table compiled by James Wabenga Yango. Source: Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.Tableau composé par James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Structural features of the Congolese economyTraits de structure de l’économie congolaise
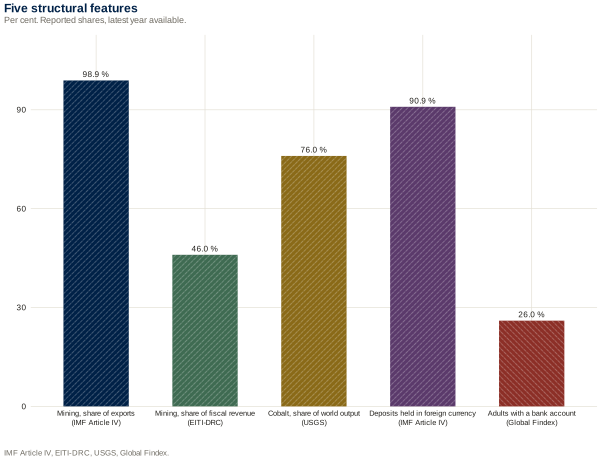
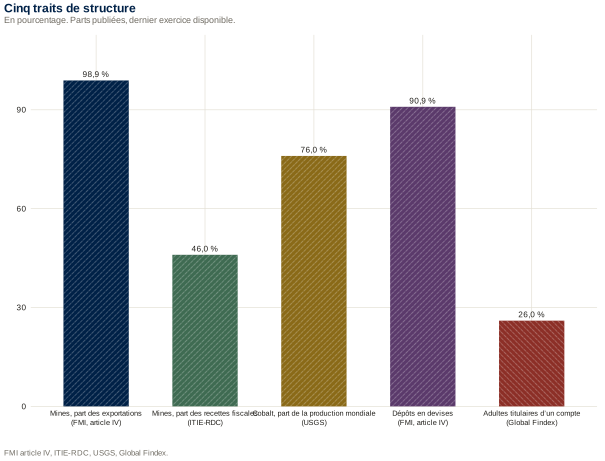
Figure by James Wabenga Yango. Source: IMF Article IV, EITI-DRC, USGS, Global Findex.Figure de James Wabenga Yango. Source : FMI article IV, ITIE-RDC, USGS, Global Findex.How to citeComment citer
Mining, share of goods exportsMines, part des exportations de biens
98.998,9
IMF Article IVFMI, article IV
Mining, share of fiscal revenueMines, part des recettes fiscales
46.046,0
EITI-DRCITIE-RDC
Cobalt, share of world outputCobalt, part de la production mondiale
76.076,0
USGSUSGS
Bank deposits held in foreign currencyDépôts bancaires en devises
90.990,9
IMF Article IVFMI, article IV
Adults with an account at a financial institutionAdultes disposant d’un compte bancaire
26.026,0
Global FindexGlobal Findex
Each line refers to the official publication cited beside it. The first four describe one and the same dependence, seen from external trade, from the budget, from the world market and from the banking system; the fifth measures what limits the transmission of monetary policy.Chaque ligne renvoie à la publication officielle citée en regard. Les quatre premières décrivent une seule et même dépendance, vue du commerce extérieur, du budget, du marché mondial et du système bancaire ; la cinquième mesure ce qui limite la transmission de la politique monétaire.
Table compiled by James Wabenga Yango. Source: FMI, ITIE-RDC, USGS, Global Findex.Tableau composé par James Wabenga Yango. Source : FMI, ITIE-RDC, USGS, Global Findex.How to citeComment citer
Which filter, and why these parametersQuel filtre, et pourquoi ces paramètres
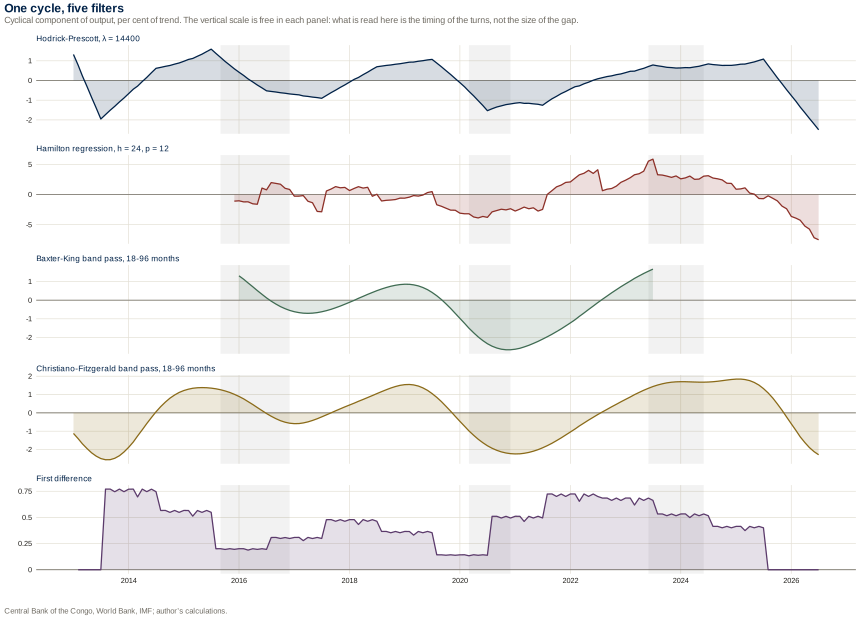
A cycle is not observed; it is what remains once a trend has been removed, and the trend is a choice. Reporting a single detrending would hide that choice, so the series are passed through five estimators and the results are shown side by side. What is asked of them is not that they agree on the size of the gap (they do not, the standard deviation of the output cycle runs from 0.2 to 2.6 per cent depending on the filter) but that they agree on the dates of the turns and on the ordering of the volatilities. They do.
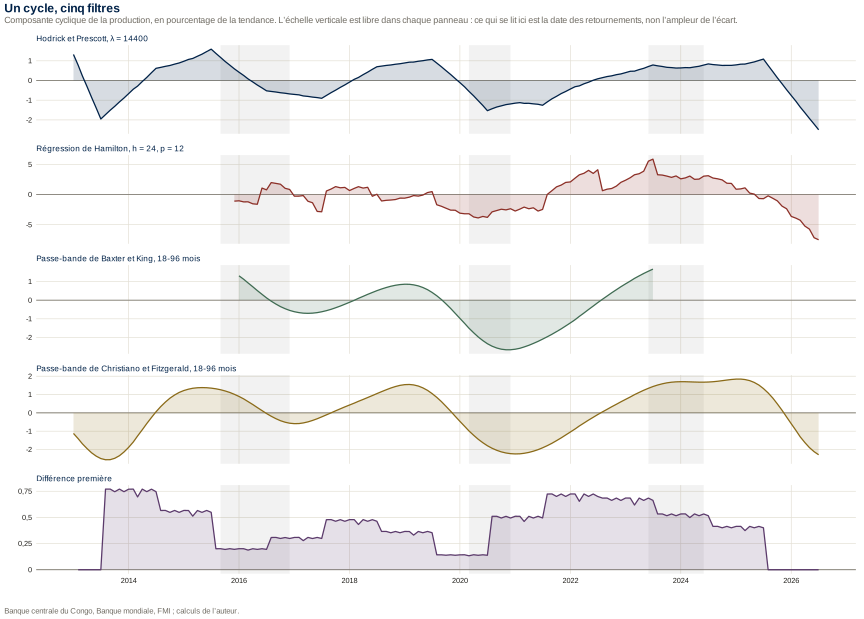
Un cycle ne s’observe pas : il est ce qui reste une fois la tendance retirée, et la tendance est un choix. Ne publier qu’un seul détrendage reviendrait à masquer ce choix ; les séries sont donc passées par cinq estimateurs et les résultats sont montrés côte à côte. Ce qu’on leur demande n’est pas de s’accorder sur l’ampleur de l’écart (ils ne s’accordent pas, l’écart-type du cycle de la production va de 0,2 à 2,6 pour cent selon le filtre) mais de s’accorder sur la date des retournements et sur le classement des volatilités. Ils s’accordent.
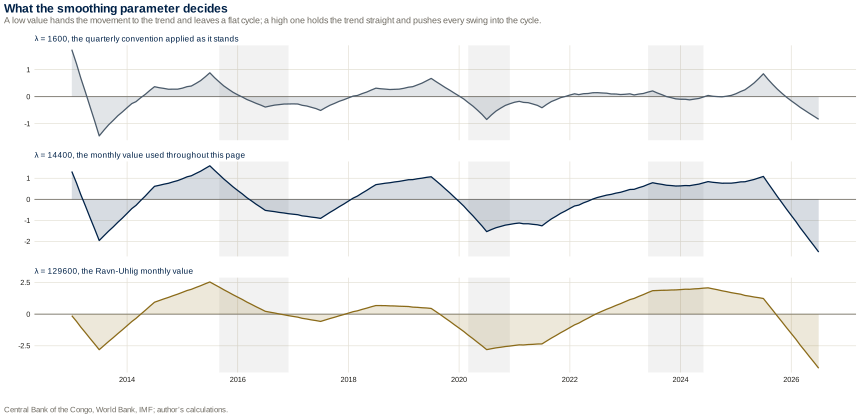
The smoothing parameter of the Hodrick–Prescott filter is set at λ = 14400. It is not a free number. Hodrick and Prescott (1997) calibrated λ = 1600 on quarterly United States data, as the price at which a trend is allowed to bend. Backus and Kehoe (1992) carried that calibration to other frequencies by the square of the frequency ratio, which gives 1600 × 3² = 14400 for monthly data; Ravn and Uhlig (2002) redid the exercise and obtained the fourth power, 1600 × 3⁴ = 129600. The plate on the smoothing parameter shows all three, 1600, 14400 and 129600, on the same series, so that the reader can see what the choice buys and what it costs: a low value hands the movement to the trend and leaves a flat cycle, a high one holds the trend straight and pushes every swing into the cycle. The tables use 14400, the intermediate and the more common convention for monthly work, and the plate is there so that the convention is visible rather than implicit.
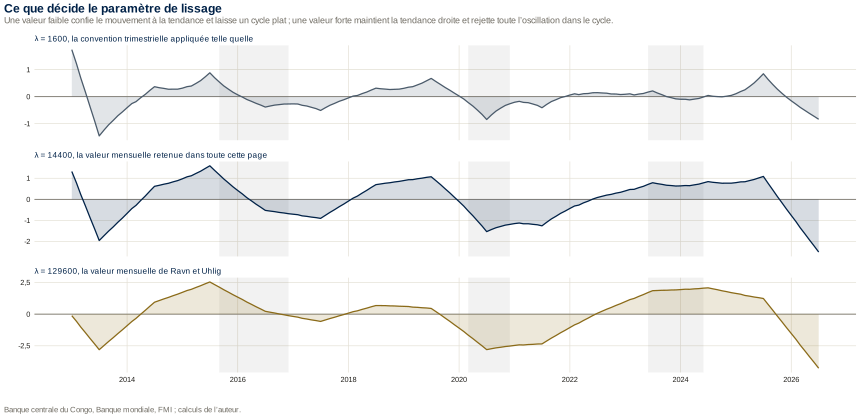
Le paramètre de lissage du filtre de Hodrick et Prescott est fixé à λ = 14400. Ce n’est pas un nombre libre. Hodrick et Prescott (1997) ont calibré λ = 1600 sur des données trimestrielles américaines, comme le prix auquel on autorise la tendance à se courber. Backus et Kehoe (1992) ont transporté ce calibrage aux autres fréquences par le carré du rapport de fréquence, ce qui donne 1600 × 3² = 14400 en mensuel ; Ravn et Uhlig (2002) ont refait l’exercice et obtenu la puissance quatrième, 1600 × 3⁴ = 129600. La planche consacrée au lissage montre les trois valeurs, 1600, 14400 et 129600, sur la même série, pour que le lecteur voie ce que le choix achète et ce qu’il coûte : une valeur faible confie le mouvement à la tendance et laisse un cycle plat, une valeur forte maintient la tendance droite et rejette toute l’oscillation dans le cycle. Les tableaux retiennent 14400, la valeur intermédiaire et la convention la plus répandue en mensuel, et la planche est là pour que cette convention soit visible au lieu d’être tacite.
The four other estimators answer four known objections to that filter. Hamilton (2018) objects that the Hodrick–Prescott cycle is a filtered artefact with no economic content, and proposes instead the residual of a regression of the series on its own value h periods earlier and p − 1 further lags; the two-year horizon he recommends, h = 8 quarters and p = 4, becomes h = 24 and p = 12 months here. Baxter and King (1999) and Christiano and Fitzgerald (2003) object that a trend should be defined by frequency and not by curvature, and keep only the movements whose period lies between eighteen and ninety-six months, that is between a year and a half and eight years, the band Burns and Mitchell fixed for the business cycle in 1946. The Baxter–King approximation is truncated at K = 36 months, which is the three-year window they recommend and which costs three years of data at each end of the sample; the Christiano–Fitzgerald filter is used in its asymmetric full-sample form, which loses no observation at the price of a weight that changes with the date. The first difference, finally, has no parameter at all: it is there as the benchmark against which the other four have to justify their machinery.
Les quatre autres estimateurs répondent à quatre objections connues faites à ce filtre. Hamilton (2018) objecte que le cycle de Hodrick et Prescott est un artefact de filtrage sans contenu économique, et propose à sa place le résidu d’une régression de la série sur sa propre valeur h périodes plus tôt et p − 1 retards supplémentaires ; l’horizon de deux ans qu’il recommande, h = 8 trimestres et p = 4, devient ici h = 24 et p = 12 mois. Baxter et King (1999) et Christiano et Fitzgerald (2003) objectent qu’une tendance devrait se définir par la fréquence et non par la courbure, et ne retiennent que les mouvements dont la période est comprise entre dix-huit et quatre-vingt-seize mois, soit entre un an et demi et huit ans, la bande que Burns et Mitchell ont fixée au cycle des affaires en 1946. L’approximation de Baxter et King est tronquée à K = 36 mois, la fenêtre de trois ans qu’ils recommandent, et qui coûte trois années de données à chaque extrémité de l’échantillon ; le filtre de Christiano et Fitzgerald est employé dans sa forme asymétrique en échantillon complet, qui ne perd aucune observation au prix d’une pondération qui change avec la date. La différence première, enfin, n’a aucun paramètre : elle est là comme étalon, celui devant lequel les quatre autres doivent justifier leur appareillage.
One warning belongs with these plates. Several of the monthly series are interpolated from annual publications, which the filters cannot know: the autocorrelation column of the comparison table therefore measures the interpolation as much as it measures the persistence of the Congolese economy, and should be read as an upper bound. What does survive every filter is the shape rather than the size: investment stays two and a half to three and a half times as volatile as output, consumption stays smoother than output, and both stay procyclical.
Un avertissement accompagne ces planches. Plusieurs des séries mensuelles sont interpolées à partir de publications annuelles, ce que les filtres ne peuvent pas savoir : la colonne d’autocorrélation du tableau de comparaison mesure donc l’interpolation autant que la persistance de l’économie congolaise, et doit se lire comme une borne supérieure. Ce qui survit à tous les filtres, c’est la forme plutôt que l’ampleur : l’investissement reste deux fois et demie à trois fois et demie plus volatil que la production, la consommation reste plus lisse que la production, et les deux restent procycliques.
Statistical platesPlanches statistiques
The plates below are redrawn during the nightly refresh, from the very same series that the download buttons export. They are vector images: they stay sharp at any size and they print cleanly. Every table on this page can also be exported as a LaTeX booktabs document with the TEX button.
Les planches ci-dessous sont retracées lors de l’actualisation nocturne, à partir des séries mêmes qu’exportent les boutons de téléchargement. Ce sont des images vectorielles : elles restent nettes à toute taille et s’impriment proprement. Chaque tableau de cette page s’exporte également en document LaTeX booktabs par le bouton TEX.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
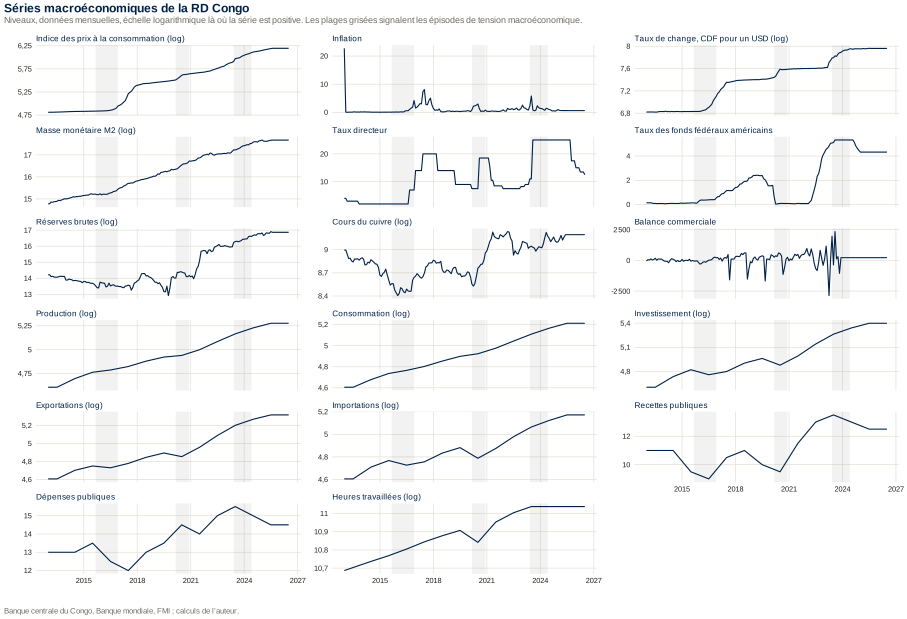
Macroeconomic reading. Over 152 months (January 2013 to August 2025) the price index rises from 122.8 to 490, a factor of 4, and the exchange rate from 913 to 2,866 francs per dollar (a factor of 3.1). The currency depreciates more slowly than prices rise, so the real exchange rate appreciates, which weighs on non-mining tradables. Broad money M2 grows eighteenfold (2.6 to 47.2 million francs), far beyond prices; the gap reflects financial deepening and dollarised deposits rather than purchasing power created from nothing. Reserves fall to 0.41 in October 2019 and reach 22.0 in July 2025, a fifty-fold rise driven by mining receipts, not by a diversified surplus. The real series (output, consumption, investment) are 2013 = 100 indices interpolated from annual data; they show trends, not monthly movements.
Lecture macroéconomique. Sur 152 mois (janvier 2013 à août 2025), l'indice des prix passe de 122,8 à 490, soit un facteur 4, et le taux de change de 913 à 2 866 francs par dollar (facteur 3,1) : la dépréciation est plus lente que la hausse des prix, donc le taux de change réel s'apprécie sur la période, ce qui pèse sur les secteurs exposés hors mines. La masse monétaire M2 est multipliée par 18 (2,6 à 47,2 millions de francs), bien au-delà des prix : la différence reflète l'approfondissement financier et la dollarisation des dépôts, pas une simple création de pouvoir d'achat. Les réserves de change tombent à 0,41 en octobre 2019 puis atteignent 22,0 en juillet 2025, soit un bond d'un facteur 50 : l'abondance de devises vient des recettes minières, non d'un excédent diversifié. Les séries réelles (production, consommation, investissement) sont des indices base 100 en 2013 interpolés à partir de données annuelles ; elles indiquent des tendances, non des mouvements mensuels.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
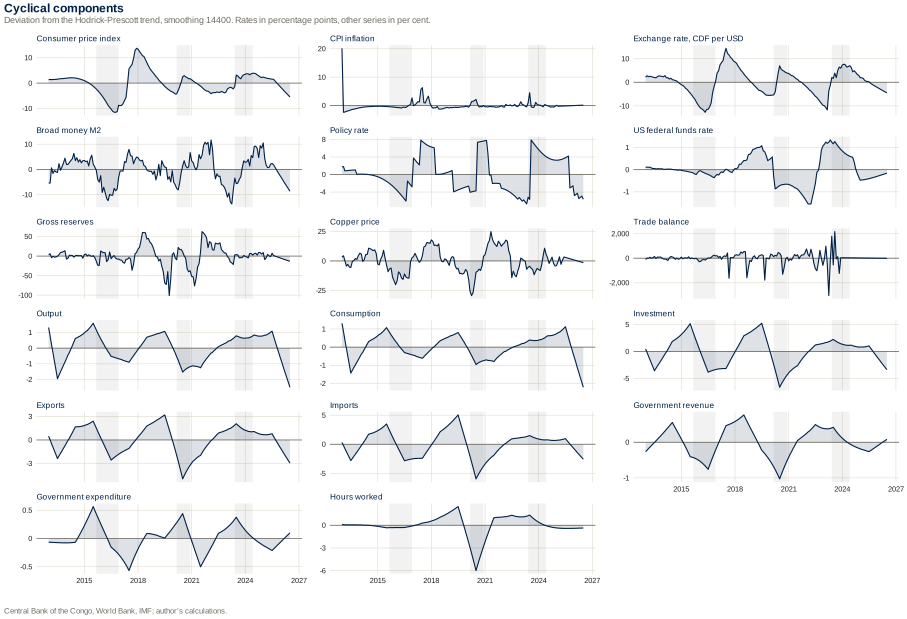
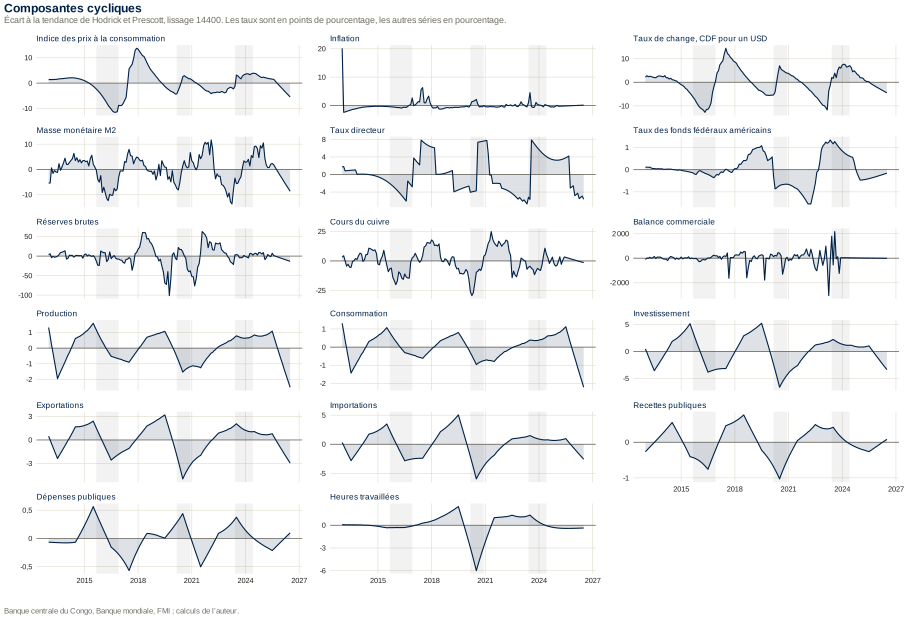
Macroeconomic reading. Deviations from the Hodrick-Prescott trend (smoothing 14,400) are small for real aggregates (standard deviation 0.89 percent for output) and large for financial and commodity variables (5.4 percent for M2, 9.8 for copper, 24.7 for reserves). This is typical of an economy where real activity follows a smooth trend while asset prices, the exchange rate and world prices absorb the shocks. Because the real aggregates are interpolated from annual data, their low volatility is partly mechanical and should not be read as greater stability than comparable countries.
Lecture macroéconomique. Les écarts à la tendance de Hodrick-Prescott (lissage 14 400) sont de petite taille pour les agrégats réels (écart-type de 0,89 % pour la production) et très grands pour les variables financières et de matières premières (5,4 % pour M2, 9,8 % pour le cuivre, 24,7 % pour les réserves). Ce contraste est typique d'une économie dont l'activité réelle suit une tendance lissée alors que les prix d'actifs, les devises et les prix mondiaux absorbent les chocs. Comme les agrégats réels sont interpolés depuis des données annuelles, leur faible volatilité est en partie mécanique : on ne doit pas conclure que l'activité est plus stable que les pays comparables.
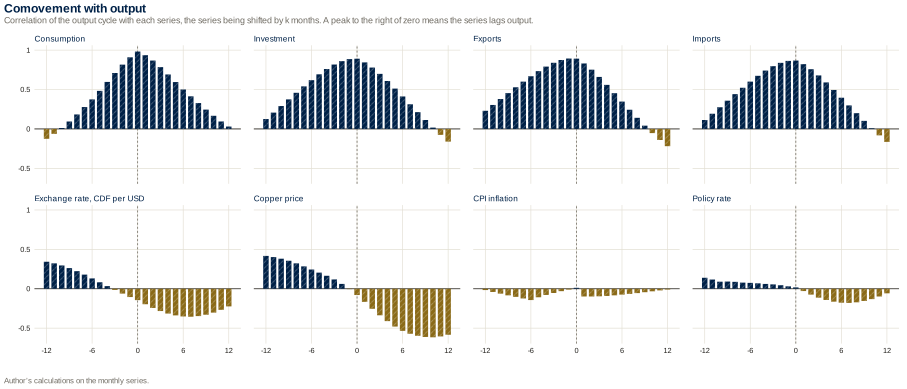
Figure by James Wabenga Yango. Source: Author’s calculations on the monthly series.Figure de James Wabenga Yango. Source : Calculs de l’auteur sur les séries mensuelles.How to citeComment citer
Macroeconomic reading. Contemporaneous correlation with output is high for consumption (0.98), investment (0.89), exports (0.89) and imports (0.87), weak for hours (0.41), and close to zero for prices (0.22), M2 (0.07), reserves (0.07), copper (−0.08) and the exchange rate (−0.14). The real series co-move because all derive from the same annual accounts; the weak correlation of financial variables means their swings do not predict the measured cycle. A peak to the right of zero (series lags output) is not causality: with interpolated real data only sign and order of magnitude are informative.
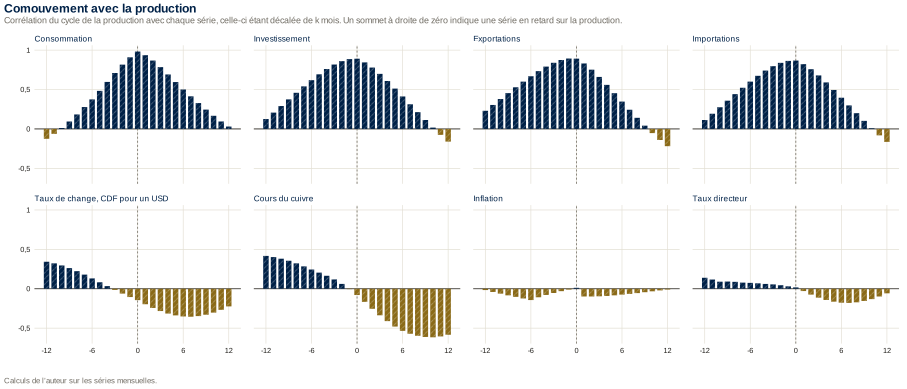
Lecture macroéconomique. La corrélation contemporaine avec la production est forte pour la consommation (0,98), l'investissement (0,89), les exportations (0,89) et les importations (0,87), faible pour les heures (0,41) et quasi nulle pour les prix (0,22), M2 (0,07), les réserves (0,07), le cuivre (−0,08) et le taux de change (−0,14). Les séries réelles bougent ensemble parce qu'elles sont toutes dérivées des mêmes comptes annuels ; la faible corrélation des variables financières signifie que leurs fluctuations ne prédisent pas le cycle mesuré. Le décalage du pic (à droite de zéro = série en retard) ne doit pas être lu comme causalité : avec des données réelles interpolées, seul le signe et l'ordre de grandeur sont informatifs.
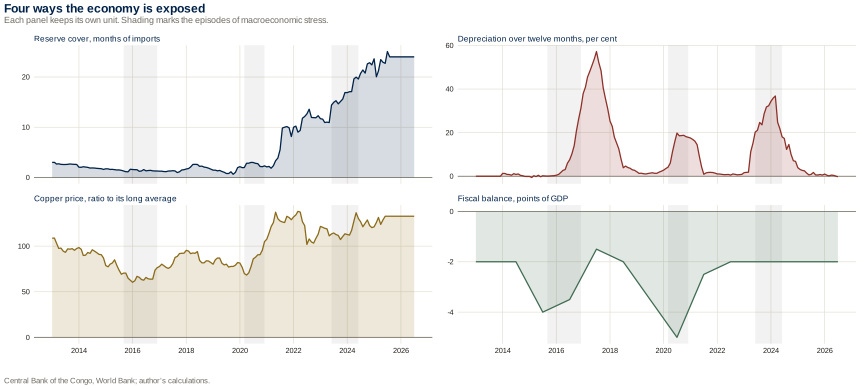
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. The four exposures are structural: mining supplies 98.9 percent of goods exports and 46 percent of tax revenue, the DR Congo produces 76 percent of world cobalt, 90.9 percent of deposits are in foreign currency, and only 26 percent of adults hold a bank account. A copper or cobalt price shock therefore passes straight into revenue, reserves and the exchange rate, while the central bank has little leverage over credit because the national currency is only part of liquidity (see the money multiplier). Shaded bands mark stress episodes; they are not forecasts.
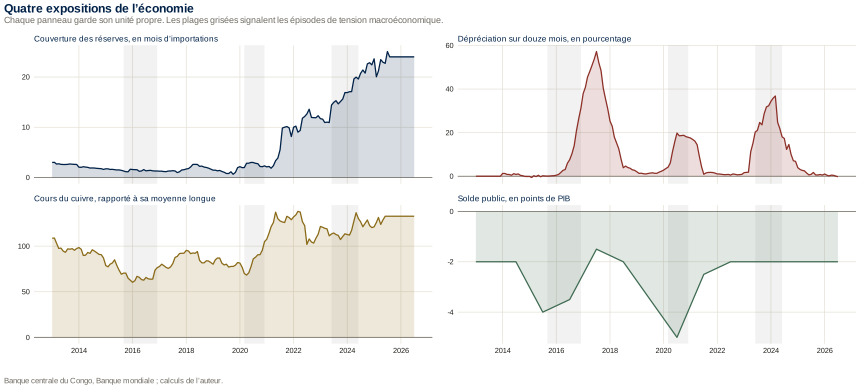
Lecture macroéconomique. Les quatre vulnérabilités sont structurelles : les mines représentent 98,9 % des exportations de biens et 46 % des recettes fiscales, la RDC fournit 76 % du cobalt mondial, 90,9 % des dépôts sont en devises et seuls 26 % des adultes ont un compte bancaire. La conséquence est double : un choc de prix du cuivre ou du cobalt se transmet immédiatement aux recettes, aux réserves et au taux de change, et la banque centrale a peu de prise sur le crédit parce que la monnaie nationale n'est qu'une fraction de la liquidité (voir le multiplicateur monétaire). Les bandes grisées marquent les épisodes de tension ; elles ne sont pas des prévisions.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
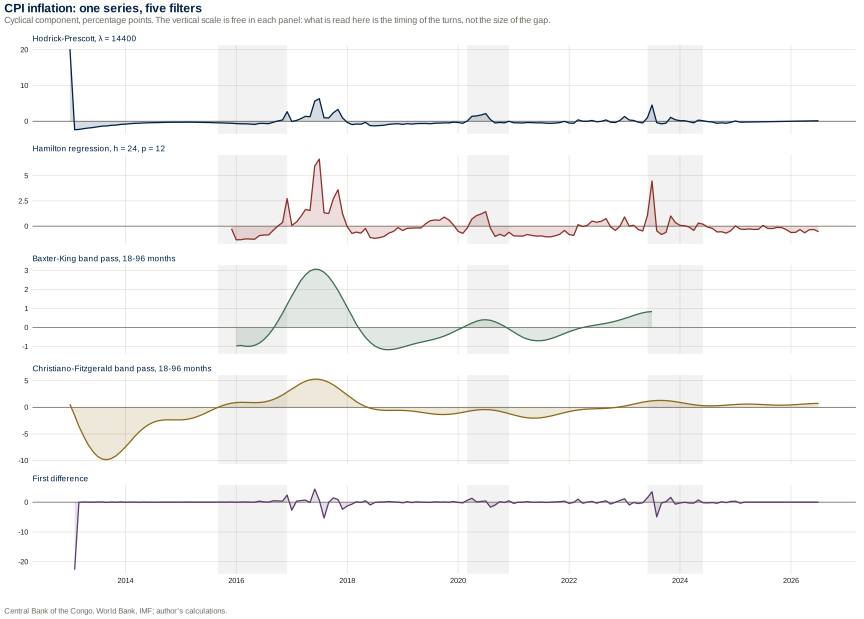
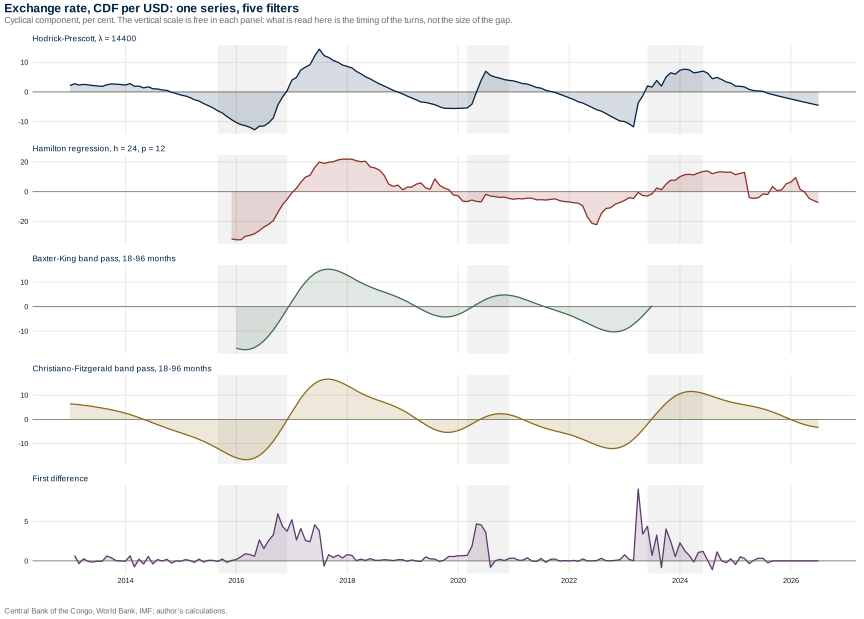
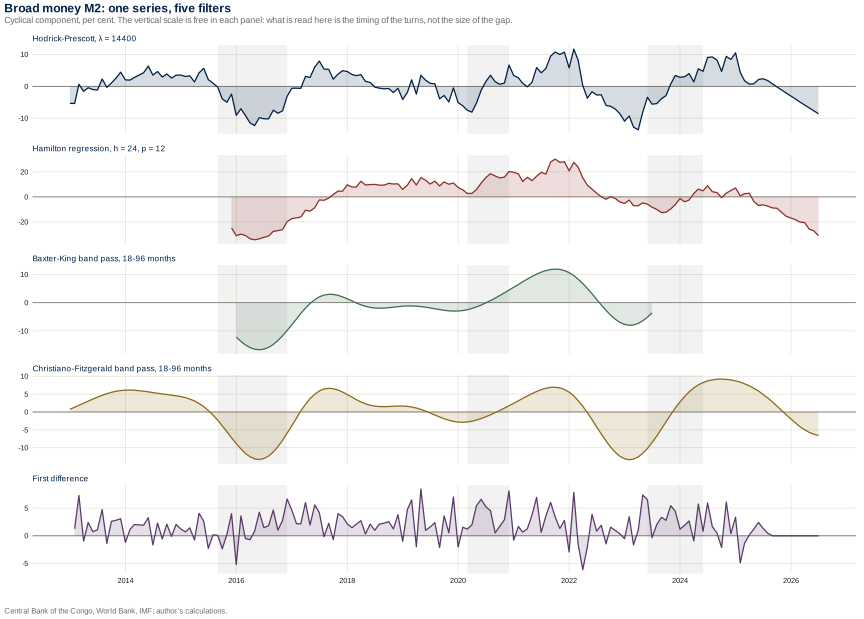
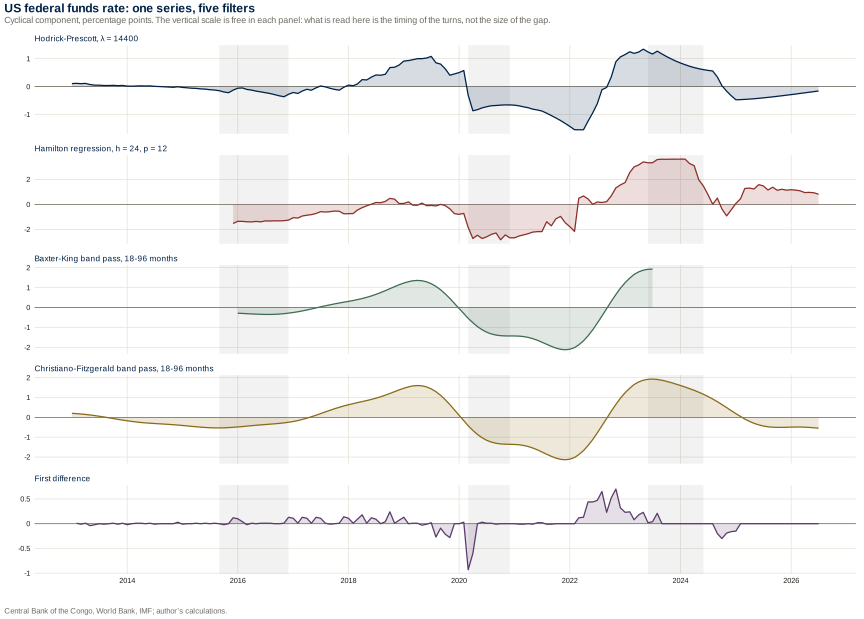
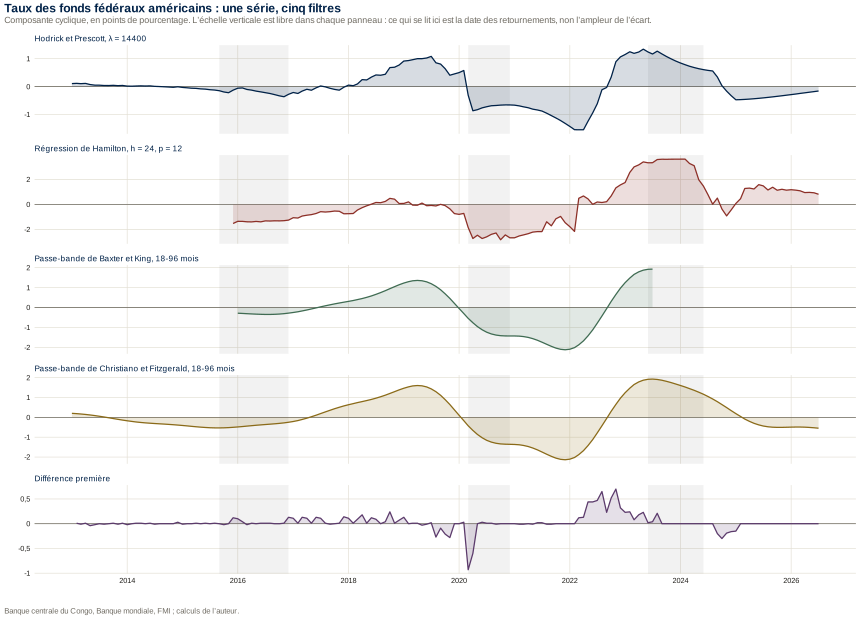
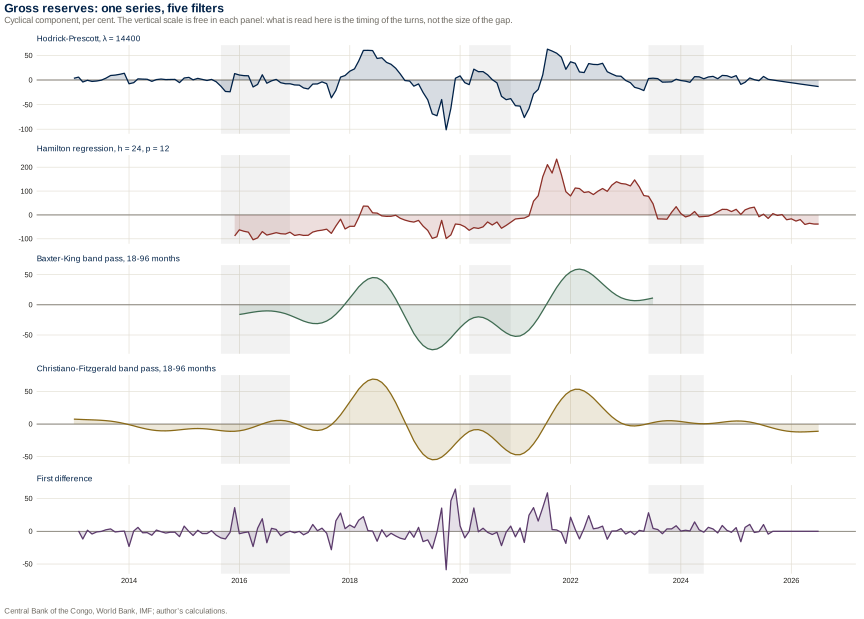
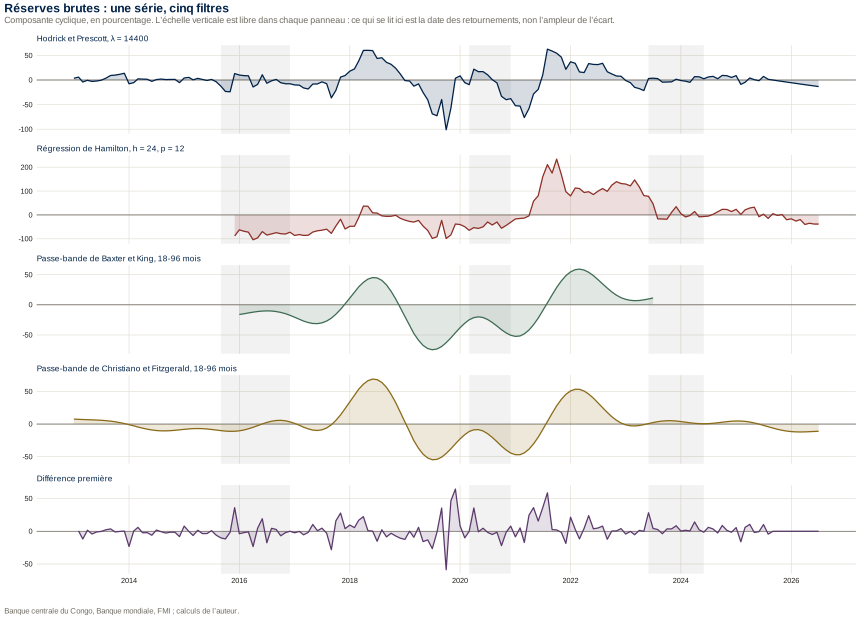
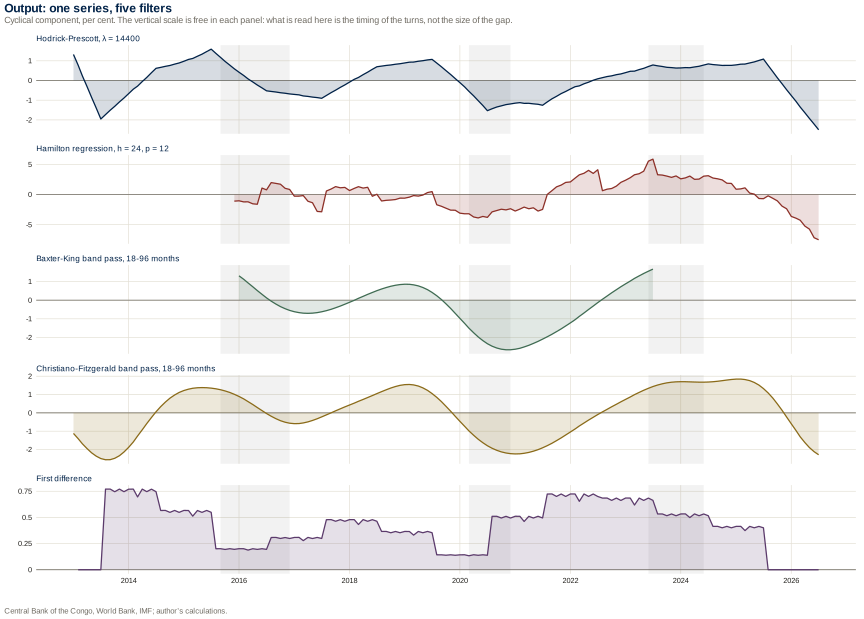
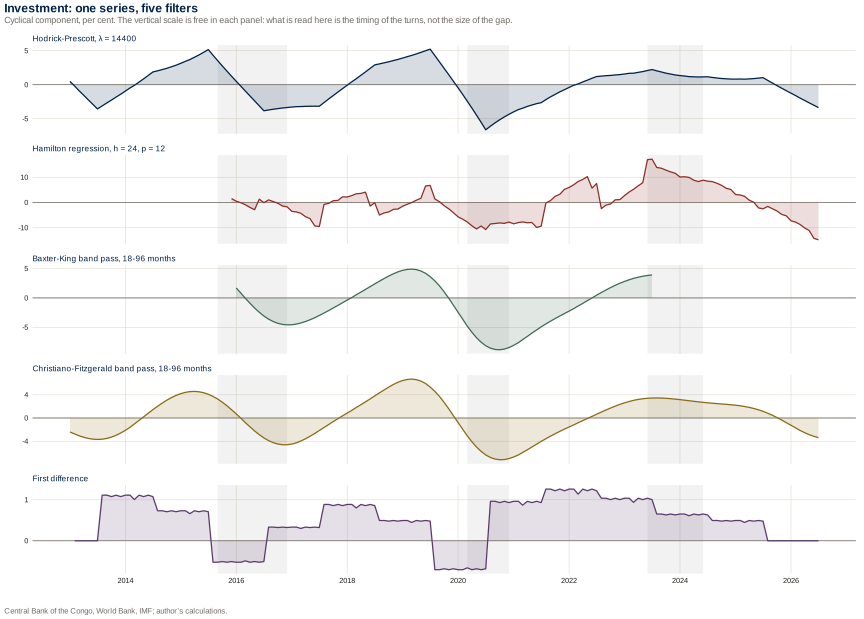
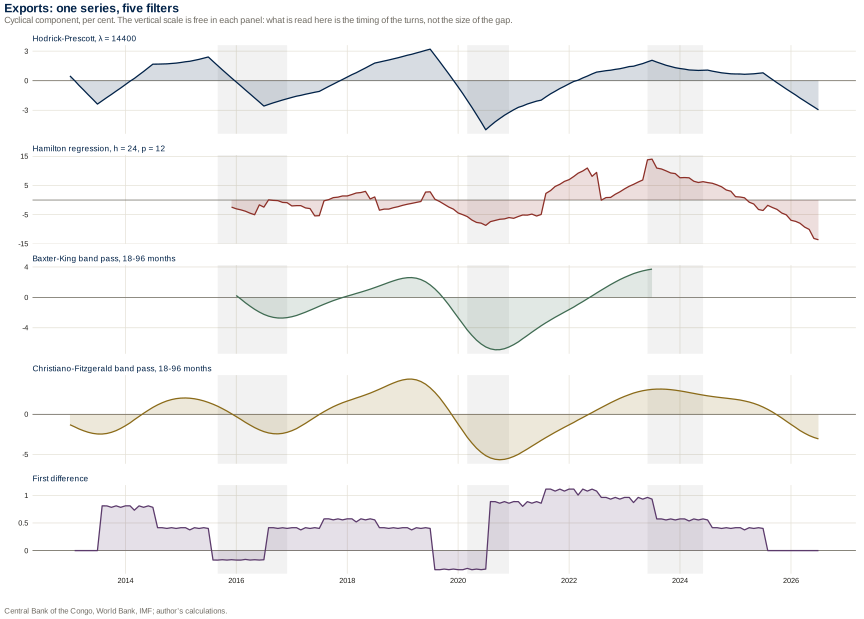
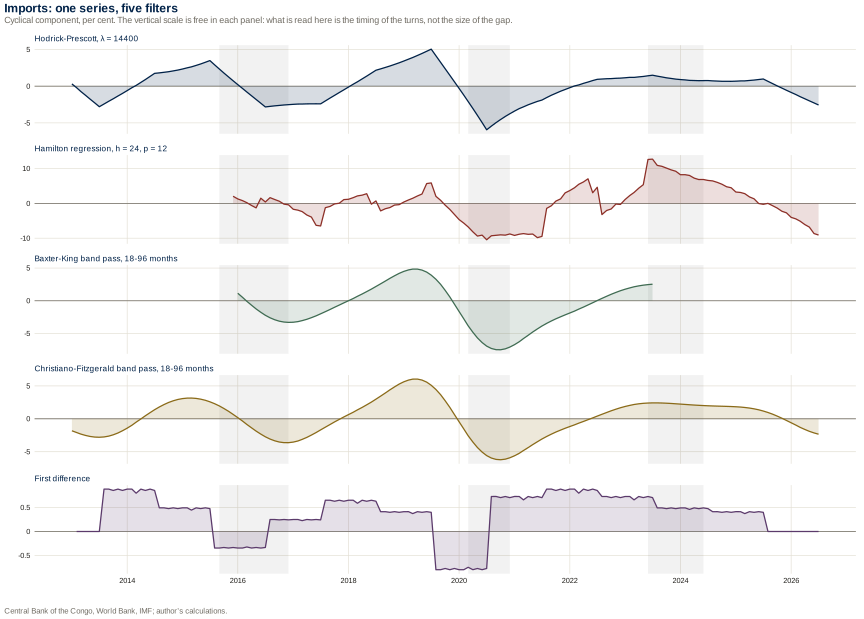
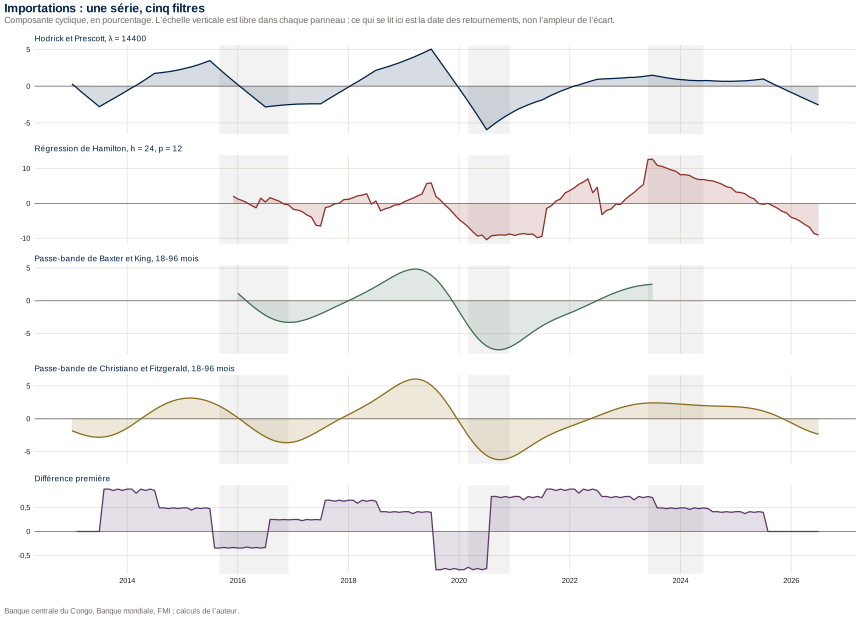
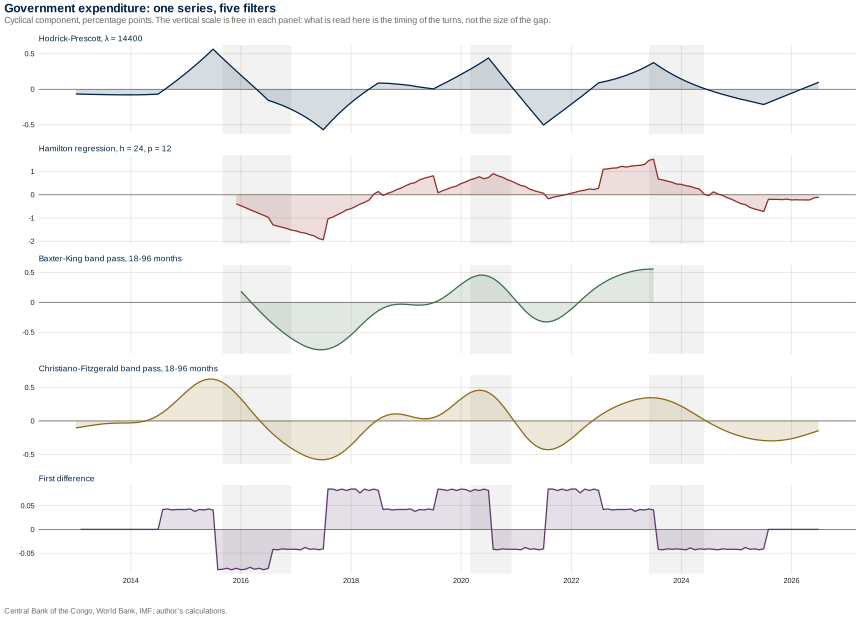
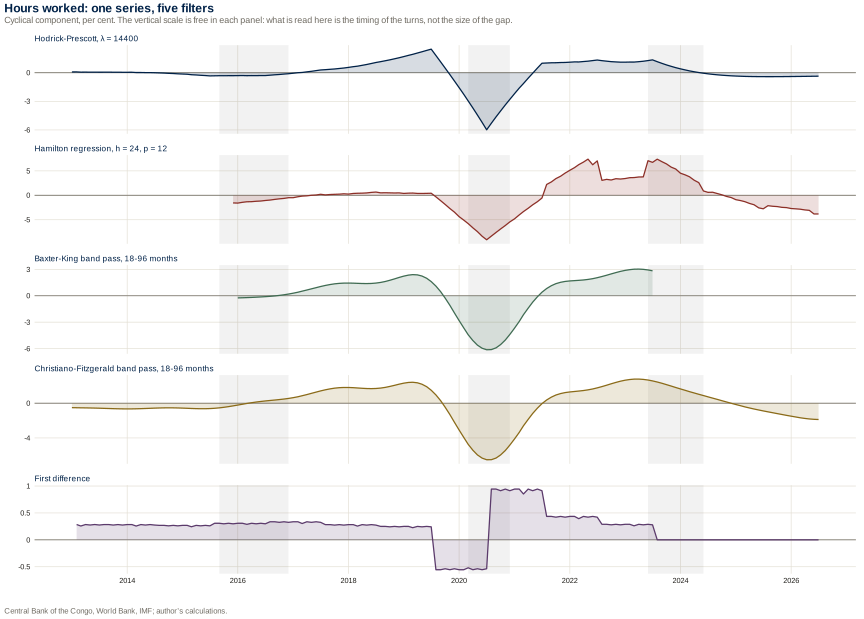
Macroeconomic reading. Five filters (HP, Baxter-King, Christiano-Fitzgerald, Hamilton, first difference) applied to output give cycles that agree on the timing of turns but not on amplitude, hence the free vertical scale. Band-pass filters lose observations at the ends and the HP filter is unstable at the sample end, so the latest points of the cycle are the least reliable.
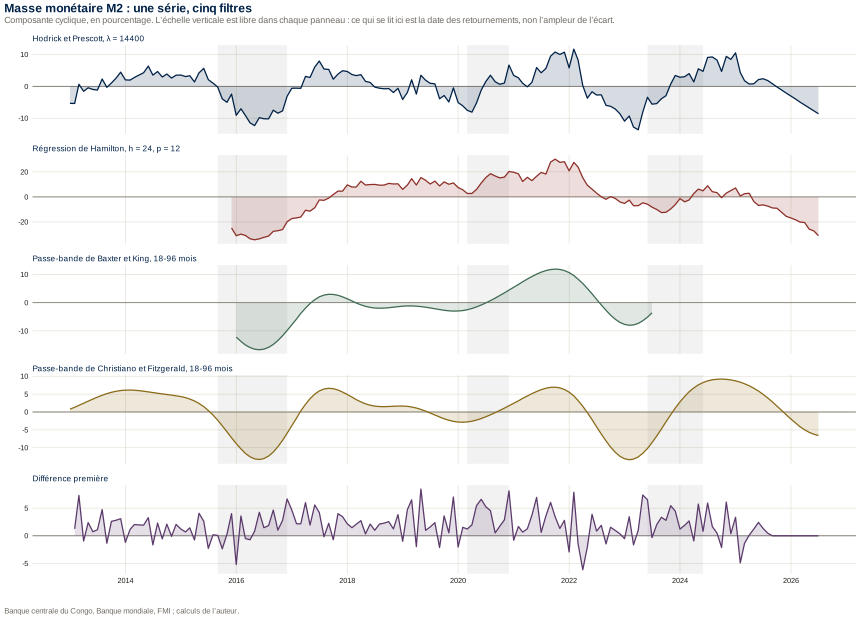
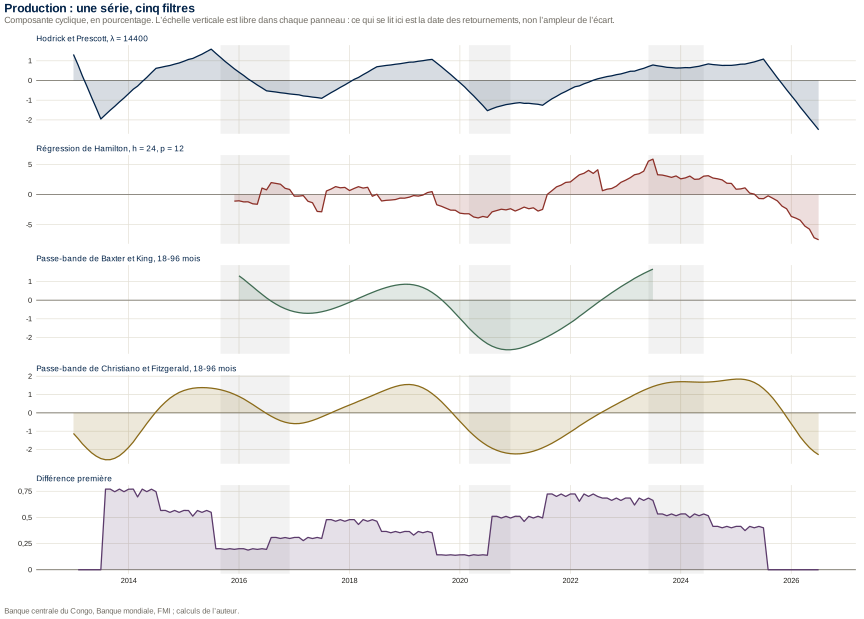
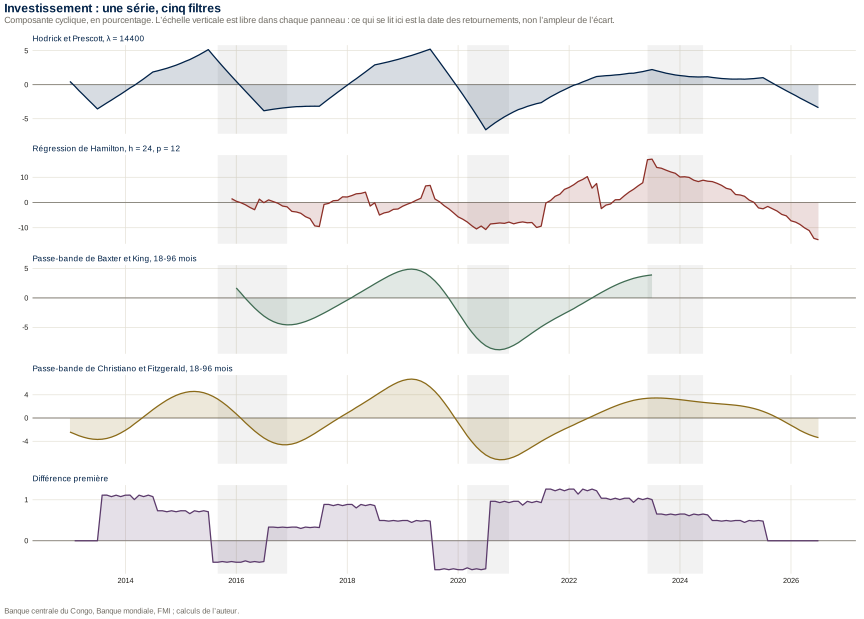
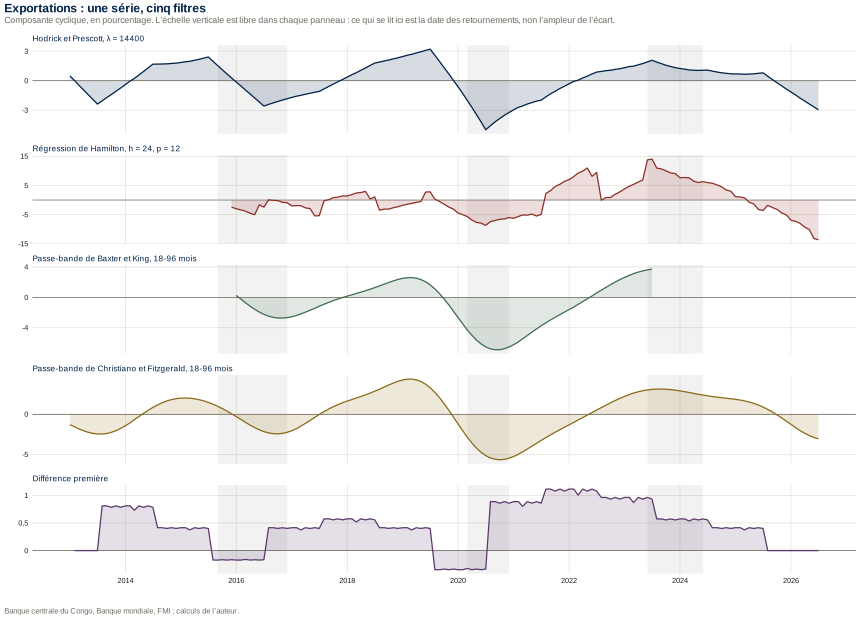
Lecture macroéconomique. Cinq filtres (HP, Baxter-King, Christiano-Fitzgerald, Hamilton, différence) appliqués à la production donnent des cycles qui s'accordent sur le calendrier des retournements mais pas sur l'amplitude, d'où l'échelle verticale libre. Les filtres passe-bande perdent des observations aux extrémités et le filtre HP est instable en fin d'échantillon, donc les derniers points du cycle sont les moins fiables.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
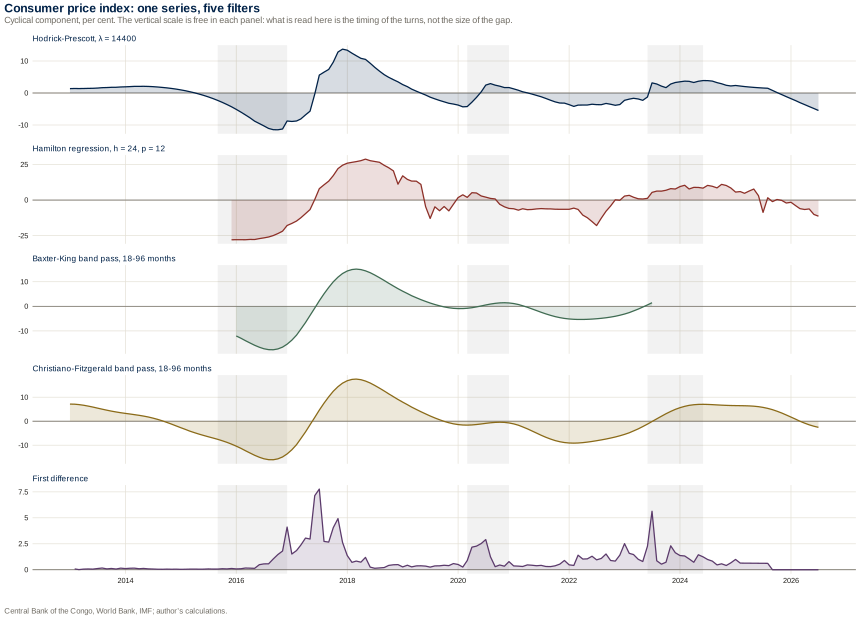
Macroeconomic reading. For consumer prices, the HP cycle has a standard deviation of 4.78 percent, first-order autocorrelation 0.98, and correlation 0.22 with the output cycle. The five filters agree on the timing of turns more than on amplitude; the latest points are the least reliable.
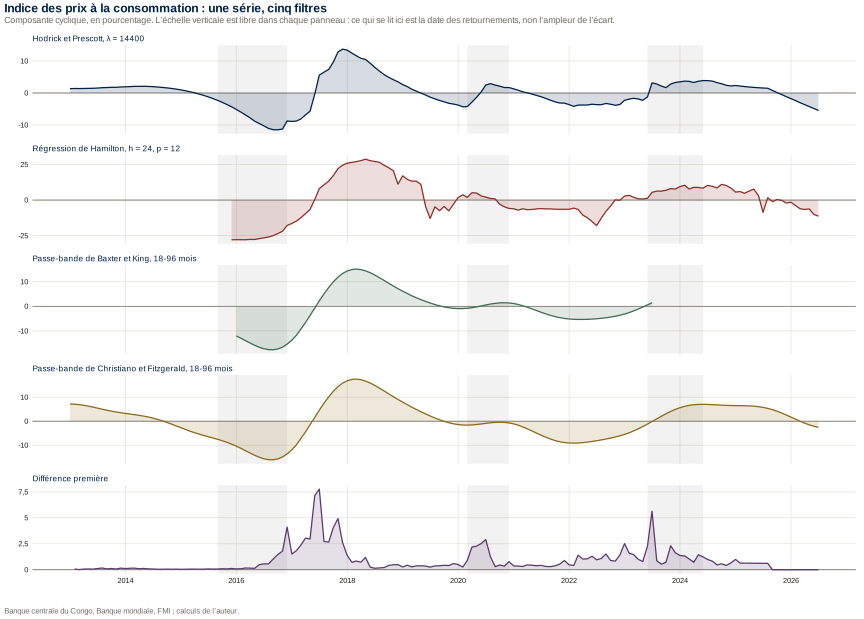
Lecture macroéconomique. Pour les prix à la consommation, l'écart-type du cycle HP est de 4,78 % avec une autocorrélation d'ordre 1 de 0,98 et une corrélation de 0,22 avec le cycle de la production. Les cinq filtres s'accordent sur le calendrier des retournements plus que sur l'amplitude ; les derniers points sont les moins fiables.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. For inflation, the five filters isolate the cyclical component of a monthly series. They agree on the timing of turns more than on amplitude, and the latest points are the least reliable; this series is not in the moments table, so the profile is read here rather than a quantified volatility.
Lecture macroéconomique. Pour l'inflation, les cinq filtres isolent la composante cyclique d'une série observée mensuellement. Ils s'accordent sur le calendrier des retournements plus que sur l'amplitude, et les derniers points sont les moins fiables ; cette série n'entre pas dans le tableau des moments, donc on lit ici le profil, non une volatilité chiffrée.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. For the exchange rate, the HP cycle has a standard deviation of 5.58 percent, first-order autocorrelation 0.97, and correlation −0.14 with the output cycle. The five filters agree on the timing of turns more than on amplitude; the latest points are the least reliable.
Lecture macroéconomique. Pour le taux de change, l'écart-type du cycle HP est de 5,58 % avec une autocorrélation d'ordre 1 de 0,97 et une corrélation de −0,14 avec le cycle de la production. Les cinq filtres s'accordent sur le calendrier des retournements plus que sur l'amplitude ; les derniers points sont les moins fiables.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. For broad money M2, the HP cycle has a standard deviation of 5.39 percent, first-order autocorrelation 0.89, and correlation 0.07 with the output cycle. The five filters agree on the timing of turns more than on amplitude; the latest points are the least reliable.
Lecture macroéconomique. Pour la masse monétaire M2, l'écart-type du cycle HP est de 5,39 % avec une autocorrélation d'ordre 1 de 0,89 et une corrélation de 0,07 avec le cycle de la production. Les cinq filtres s'accordent sur le calendrier des retournements plus que sur l'amplitude ; les derniers points sont les moins fiables.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
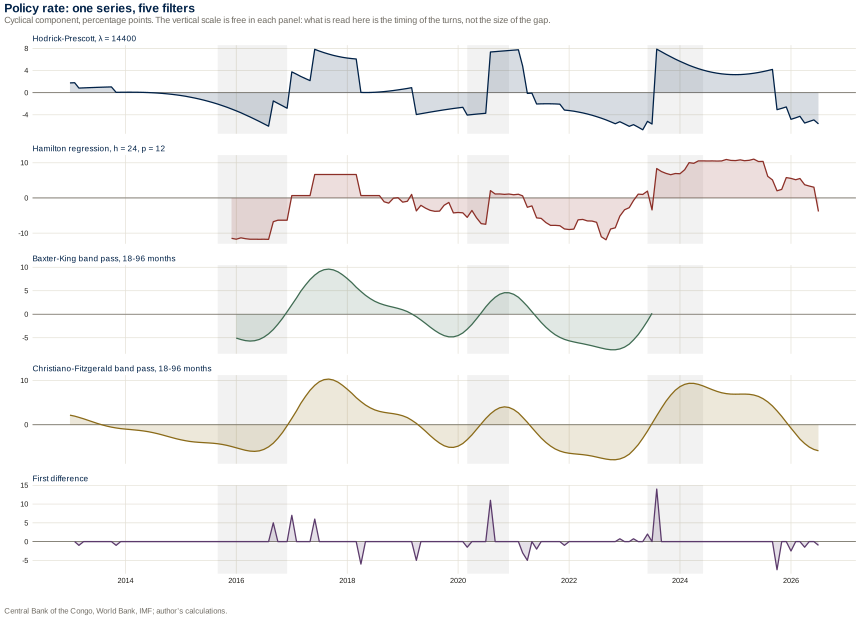
Macroeconomic reading. For the policy rate, the five filters isolate the cyclical component of a monthly series. They agree on the timing of turns more than on amplitude, and the latest points are the least reliable; this series is not in the moments table, so the profile is read here rather than a quantified volatility.
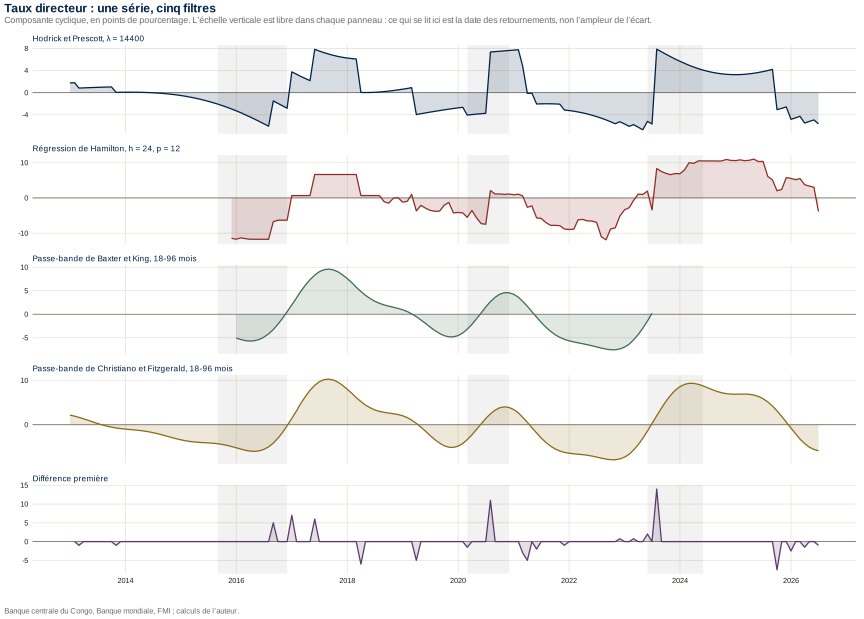
Lecture macroéconomique. Pour le taux directeur, les cinq filtres isolent la composante cyclique d'une série observée mensuellement. Ils s'accordent sur le calendrier des retournements plus que sur l'amplitude, et les derniers points sont les moins fiables ; cette série n'entre pas dans le tableau des moments, donc on lit ici le profil, non une volatilité chiffrée.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. For the federal funds rate, the five filters isolate the cyclical component of a monthly series. They agree on the timing of turns more than on amplitude, and the latest points are the least reliable; this series is not in the moments table, so the profile is read here rather than a quantified volatility.
Lecture macroéconomique. Pour le taux des fonds fédéraux, les cinq filtres isolent la composante cyclique d'une série observée mensuellement. Ils s'accordent sur le calendrier des retournements plus que sur l'amplitude, et les derniers points sont les moins fiables ; cette série n'entre pas dans le tableau des moments, donc on lit ici le profil, non une volatilité chiffrée.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. For foreign reserves, the HP cycle has a standard deviation of 24.67 percent, first-order autocorrelation 0.84, and correlation 0.07 with the output cycle. The five filters agree on the timing of turns more than on amplitude; the latest points are the least reliable.
Lecture macroéconomique. Pour les réserves de change, l'écart-type du cycle HP est de 24,67 % avec une autocorrélation d'ordre 1 de 0,84 et une corrélation de 0,07 avec le cycle de la production. Les cinq filtres s'accordent sur le calendrier des retournements plus que sur l'amplitude ; les derniers points sont les moins fiables.
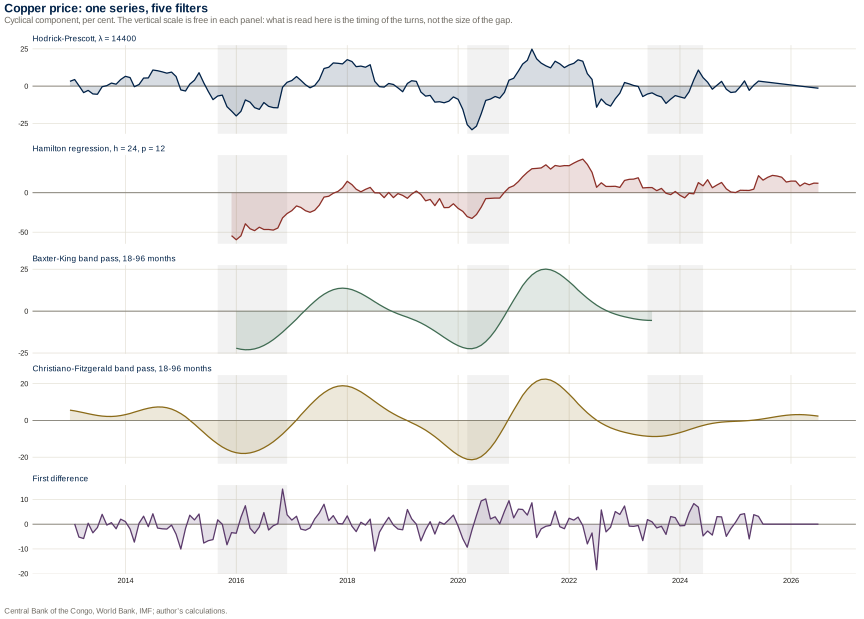
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. For the copper price, the HP cycle has a standard deviation of 9.77 percent, first-order autocorrelation 0.91, and correlation −0.08 with the output cycle. The five filters agree on the timing of turns more than on amplitude; the latest points are the least reliable.
Lecture macroéconomique. Pour le prix du cuivre, l'écart-type du cycle HP est de 9,77 % avec une autocorrélation d'ordre 1 de 0,91 et une corrélation de −0,08 avec le cycle de la production. Les cinq filtres s'accordent sur le calendrier des retournements plus que sur l'amplitude ; les derniers points sont les moins fiables.
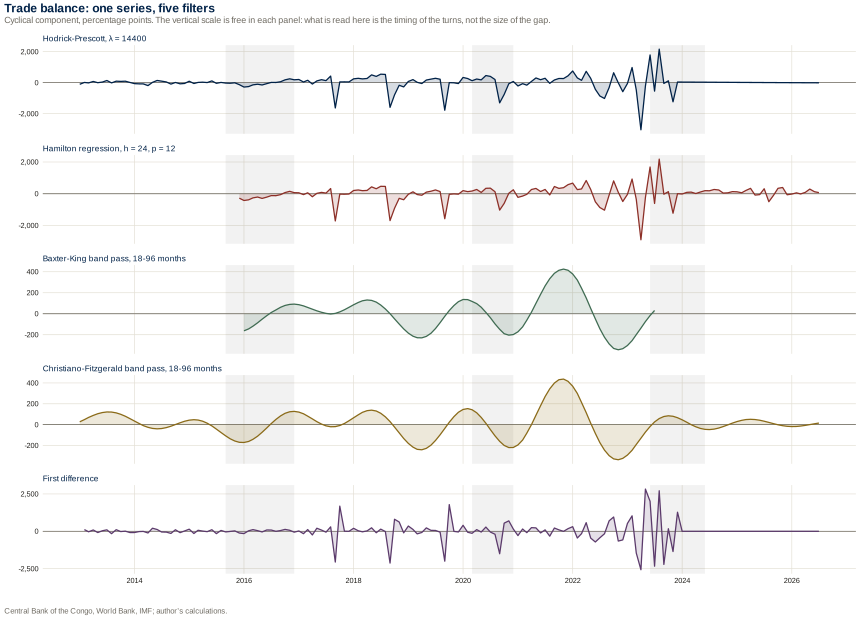
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. For the trade balance, the five filters isolate the cyclical component of a monthly series. They agree on the timing of turns more than on amplitude, and the latest points are the least reliable; this series is not in the moments table, so the profile is read here rather than a quantified volatility.
Lecture macroéconomique. Pour la balance commerciale, les cinq filtres isolent la composante cyclique d'une série observée mensuellement. Ils s'accordent sur le calendrier des retournements plus que sur l'amplitude, et les derniers points sont les moins fiables ; cette série n'entre pas dans le tableau des moments, donc on lit ici le profil, non une volatilité chiffrée.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
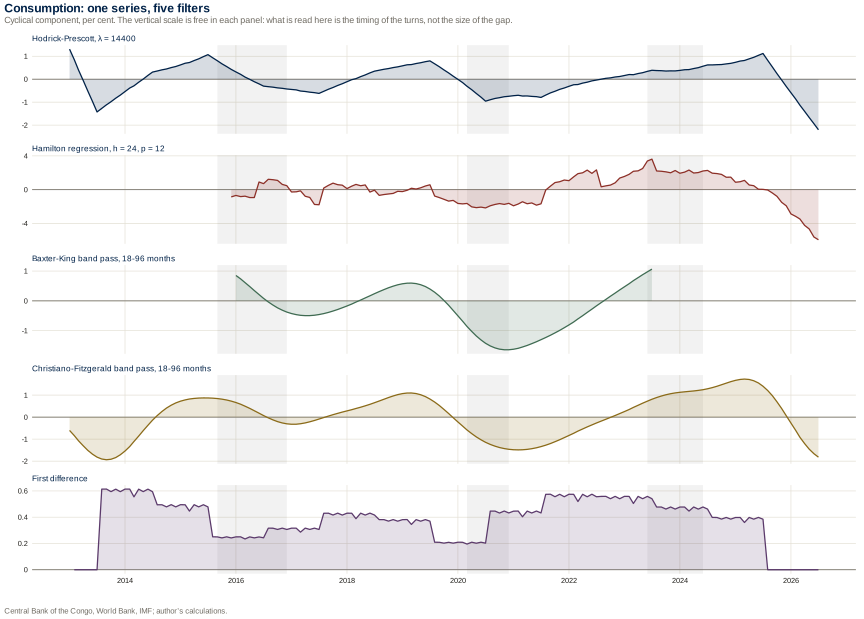
Macroeconomic reading. For consumption, the HP cycle has a standard deviation of 0.65 percent, first-order autocorrelation 0.98, and correlation 0.98 with the output cycle. The five filters agree on the timing of turns more than on amplitude; the latest points are the least reliable.
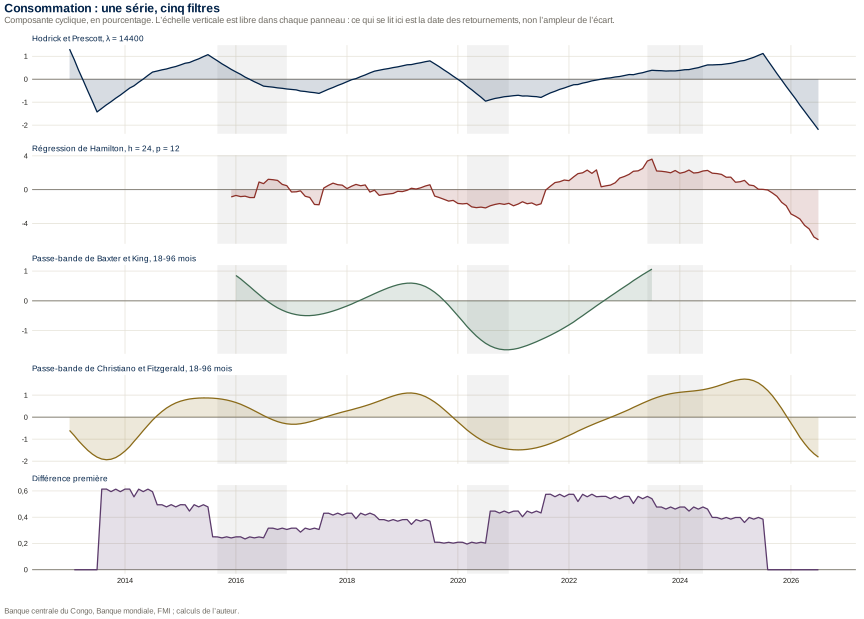
Lecture macroéconomique. Pour la consommation, l'écart-type du cycle HP est de 0,65 % avec une autocorrélation d'ordre 1 de 0,98 et une corrélation de 0,98 avec le cycle de la production. Les cinq filtres s'accordent sur le calendrier des retournements plus que sur l'amplitude ; les derniers points sont les moins fiables.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. For investment, the HP cycle has a standard deviation of 2.67 percent, first-order autocorrelation 0.99, and correlation 0.89 with the output cycle. The five filters agree on the timing of turns more than on amplitude; the latest points are the least reliable.
Lecture macroéconomique. Pour l'investissement, l'écart-type du cycle HP est de 2,67 % avec une autocorrélation d'ordre 1 de 0,99 et une corrélation de 0,89 avec le cycle de la production. Les cinq filtres s'accordent sur le calendrier des retournements plus que sur l'amplitude ; les derniers points sont les moins fiables.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. For exports, the HP cycle has a standard deviation of 1.79 percent, first-order autocorrelation 0.99, and correlation 0.89 with the output cycle. The five filters agree on the timing of turns more than on amplitude; the latest points are the least reliable.
Lecture macroéconomique. Pour les exportations, l'écart-type du cycle HP est de 1,79 % avec une autocorrélation d'ordre 1 de 0,99 et une corrélation de 0,89 avec le cycle de la production. Les cinq filtres s'accordent sur le calendrier des retournements plus que sur l'amplitude ; les derniers points sont les moins fiables.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. For imports, the HP cycle has a standard deviation of 2.18 percent, first-order autocorrelation 0.99, and correlation 0.87 with the output cycle. The five filters agree on the timing of turns more than on amplitude; the latest points are the least reliable.
Lecture macroéconomique. Pour les importations, l'écart-type du cycle HP est de 2,18 % avec une autocorrélation d'ordre 1 de 0,99 et une corrélation de 0,87 avec le cycle de la production. Les cinq filtres s'accordent sur le calendrier des retournements plus que sur l'amplitude ; les derniers points sont les moins fiables.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
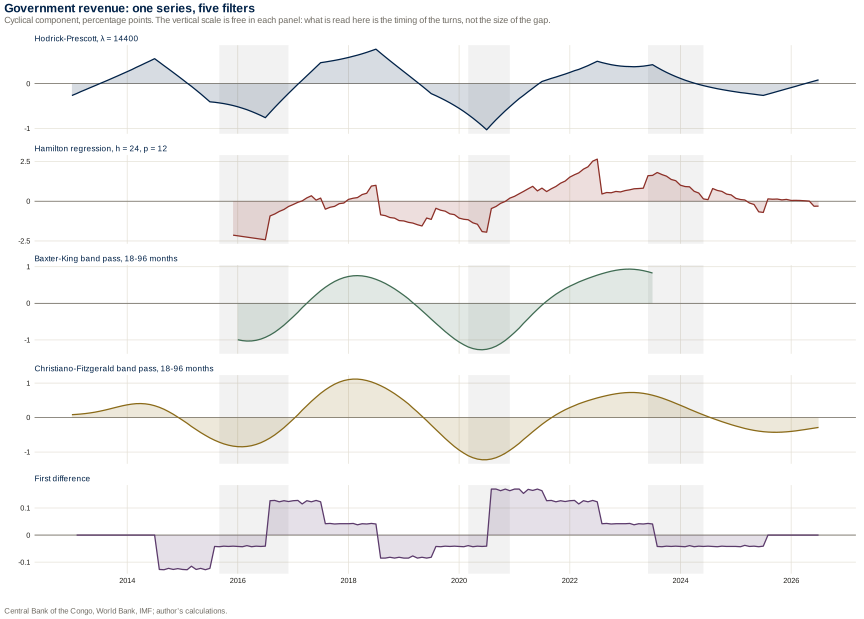
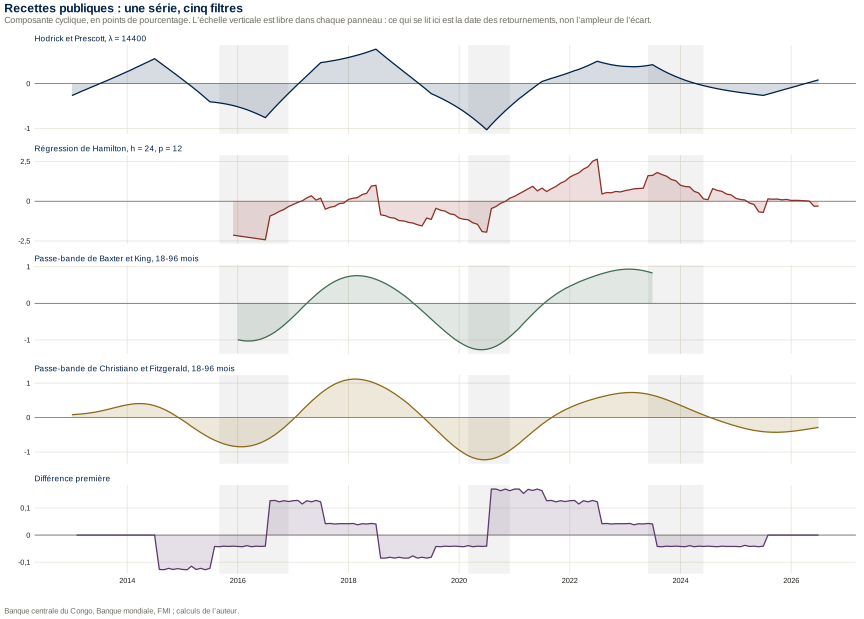
Macroeconomic reading. For public revenue, the HP cycle has a standard deviation of 0.4 percent, first-order autocorrelation 0.99, and correlation 0.17 with the output cycle. The five filters agree on the timing of turns more than on amplitude; the latest points are the least reliable.
Lecture macroéconomique. Pour les recettes publiques, l'écart-type du cycle HP est de 0,4 % avec une autocorrélation d'ordre 1 de 0,99 et une corrélation de 0,17 avec le cycle de la production. Les cinq filtres s'accordent sur le calendrier des retournements plus que sur l'amplitude ; les derniers points sont les moins fiables.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. For public spending, the HP cycle has a standard deviation of 0.23 percent, first-order autocorrelation 0.98, and correlation 0.39 with the output cycle. The five filters agree on the timing of turns more than on amplitude; the latest points are the least reliable.
Lecture macroéconomique. Pour les dépenses publiques, l'écart-type du cycle HP est de 0,23 % avec une autocorrélation d'ordre 1 de 0,98 et une corrélation de 0,39 avec le cycle de la production. Les cinq filtres s'accordent sur le calendrier des retournements plus que sur l'amplitude ; les derniers points sont les moins fiables.
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. For hours worked, the HP cycle has a standard deviation of 1.36 percent, first-order autocorrelation 0.98, and correlation 0.41 with the output cycle. The five filters agree on the timing of turns more than on amplitude; the latest points are the least reliable.
Lecture macroéconomique. Pour les heures travaillées, l'écart-type du cycle HP est de 1,36 % avec une autocorrélation d'ordre 1 de 0,98 et une corrélation de 0,41 avec le cycle de la production. Les cinq filtres s'accordent sur le calendrier des retournements plus que sur l'amplitude ; les derniers points sont les moins fiables.
ProcedureProcédure
How these panels are built. Each series is first put in the form a filter can take. A strictly positive series is replaced by a hundred times its natural logarithm, so that the deviation from trend reads directly as a percentage; a rate is already in percentage points and is filtered as it stands; a balance, which changes sign, admits no logarithm and is filtered in its own unit. The five filters are then applied to that same transformed series, and each panel shows the cyclical component one of them returns.Comment ces panneaux sont construits. Chaque série est d’abord mise sous la forme qu’un filtre peut prendre. Une série strictement positive est remplacée par cent fois son logarithme naturel, de sorte que l’écart à la tendance se lise directement en pourcentage ; un taux est déjà en points de pourcentage et se filtre tel quel ; un solde, qui change de signe, n’admet pas le logarithme et se filtre dans son unité propre. Les cinq filtres sont ensuite appliqués à cette même série transformée, et chaque panneau montre la composante cyclique que l’un d’eux restitue.
Hodrick-Prescott. The trend is the series that minimises the sum of squared deviations from the data plus λ times the sum of squared second differences of the trend itself; the cycle is what is left. The smoothing parameter is set to λ = 14400, the monthly counterpart of the quarterly 1600 under the fourth-power rule; the plate that follows shows what other values would have decided. The filter uses the whole sample and loses no observation, but the last points of the trend are estimated with data on one side only and move as the sample grows.Hodrick et Prescott. La tendance est la série qui minimise la somme des écarts au carré aux données, augmentée de λ fois la somme des carrés de ses propres différences secondes ; le cycle est ce qui reste. Le paramètre de lissage est fixé à λ = 14400, la contrepartie mensuelle du 1600 trimestriel selon la règle de la puissance quatre ; la planche suivante montre ce qu’auraient décidé d’autres valeurs. Le filtre utilise tout l’échantillon et ne perd aucune observation, mais les derniers points de la tendance sont estimés avec des données d’un seul côté et bougent à mesure que l’échantillon s’allonge.
Hamilton regression. The value observed h months ahead is regressed on a constant and on p successive lags of the series; the cycle is the residual of that regression, that is, the part of the future value that the recent past does not predict. The parameters are h = 24 and p = 12, the monthly transposition of the (8, 4) pair Hamilton recommends for quarterly data. The construction consumes the first h + p − 1 = 35 months, which is why this panel starts later than the others.Régression de Hamilton. On régresse la valeur observée h mois plus tard sur une constante et sur p retards successifs de la série ; le cycle est le résidu de cette régression, c’est-à-dire la part de la valeur future que le passé récent ne prédit pas. Les paramètres retenus sont h = 24 et p = 12, transposition mensuelle du couple (8, 4) que Hamilton recommande pour des données trimestrielles. La construction consomme les h + p − 1 = 35 premiers mois : c’est pourquoi ce panneau commence plus tard que les autres.
Band-pass filters. Both keep only the fluctuations whose period falls between 18 and 96 months, a year and a half to eight years, the range Burns and Mitchell assigned to the business cycle, and discard everything slower or faster. The Baxter-King filter is a symmetric moving average truncated at K = 36 months, which costs three years at each end of the sample; the Christiano-Fitzgerald filter is asymmetric, uses every observation and therefore loses none, at the price of weights that differ from one date to the next.Filtres passe-bande. Tous deux ne retiennent que les fluctuations dont la période tombe entre 18 et 96 mois, soit un an et demi à huit ans, l’intervalle que Burns et Mitchell assignaient au cycle des affaires, et rejettent tout ce qui est plus lent ou plus rapide. Le filtre de Baxter et King est une moyenne mobile symétrique tronquée à K = 36 mois, ce qui coûte trois ans à chaque extrémité de l’échantillon ; celui de Christiano et Fitzgerald est asymétrique, utilise toutes les observations et n’en perd donc aucune, au prix de pondérations qui diffèrent d’une date à l’autre.
First difference. The plainest cycle there is: the change from one month to the next, which removes any trend that is a straight line and keeps the rest. It loses only the first month. It is shown here because it assumes nothing, and because where it agrees with the other four the reading does not depend on the filter.Différence première. Le cycle le plus simple qui soit : la variation d’un mois à l’autre, qui retranche toute tendance linéaire et garde le reste. Elle ne perd que le premier mois. Elle figure ici parce qu’elle ne suppose rien, et parce que là où elle s’accorde avec les quatre autres, la lecture ne dépend pas du filtre.
Reading the panels. The vertical scale is free in each panel: the filters do not return comparable amplitudes, and forcing a common scale would flatten three of them. What is comparable, and what these plates are for, is the date of the turning points. Where the five panels turn together, the cycle is in the data; where they part, it is in the method. The shaded bands mark the episodes of macroeconomic stress, identical on every panel.Lire les panneaux. L’échelle verticale est libre dans chaque panneau : les filtres ne restituent pas des amplitudes comparables, et leur imposer une échelle commune en aplatirait trois. Ce qui est comparable, et ce à quoi ces planches servent, est la date des retournements. Là où les cinq panneaux se retournent ensemble, le cycle est dans les données ; là où ils divergent, il est dans la méthode. Les plages grisées signalent les épisodes de tension macroéconomique, identiques sur tous les panneaux.
The whole calculation is in tools/sf_prepare.py, in the standard library alone; each plate can be downloaded as an SVG from the line beneath it, and the table of moments under the five filters, higher up this pane, in CSV, XLSX or LaTeX. References: Hodrick and Prescott (1997); Hamilton (2018); Baxter and King (1999); Christiano and Fitzgerald (2003); Ravn and Uhlig (2002); Burns and Mitchell (1946).Tout le calcul tient dans tools/sf_prepare.py, avec la seule bibliothèque standard ; chaque planche se télécharge en SVG depuis la ligne qui la suit, et le tableau des moments sous les cinq filtres, plus haut dans ce volet, en CSV, XLSX ou LaTeX. Références : Hodrick et Prescott (1997) ; Hamilton (2018) ; Baxter et King (1999) ; Christiano et Fitzgerald (2003) ; Ravn et Uhlig (2002) ; Burns et Mitchell (1946).
Figure by James Wabenga Yango. Source: Central Bank of the Congo, World Bank, IMF; author’s calculations.Figure de James Wabenga Yango. Source : Banque centrale du Congo, Banque mondiale, FMI ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. The smoothing parameter arbitrates between trend and cycle: the larger it is, the straighter the trend and the larger the cycle's standard deviation. For monthly data 14,400 is the usual value (Ravn-Uhlig), but estimated cycle amplitude depends on this choice and is not comparable across studies.
Lecture macroéconomique. Le paramètre de lissage arbitre entre tendance et cycle : plus il est grand, plus la tendance est droite et plus l'écart-type du cycle augmente. Pour des données mensuelles, 14 400 est la valeur usuelle (Ravn-Uhlig), mais l'amplitude des cycles estimés dépend de ce choix et ne se compare pas d'une étude à l'autre.
Figure by James Wabenga Yango. Source: Observatory of Economic Complexity, 2024.Figure de James Wabenga Yango. Source : Observatory of Economic Complexity, 2024.How to citeComment citer
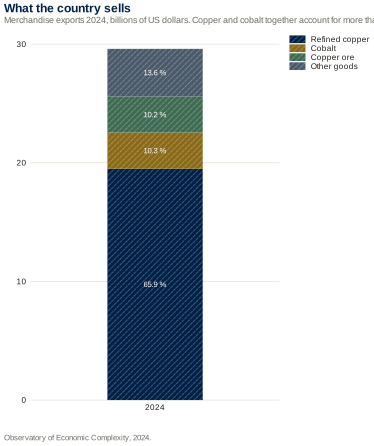
Macroeconomic reading. In 2024, refined copper (USD 19.5 billion), cobalt (3.05) and copper ore (3.03) dominate goods sales. An economy whose exports rest on two metals follows world price cycles (copper ranged from USD 4,472 per tonne in January 2016 to 10,231 in March 2022 in our series) with no short-run diversification lever. The weight of refined over ore indicates some local processing, which raises domestic value added, but declared figures may differ from partner statistics.
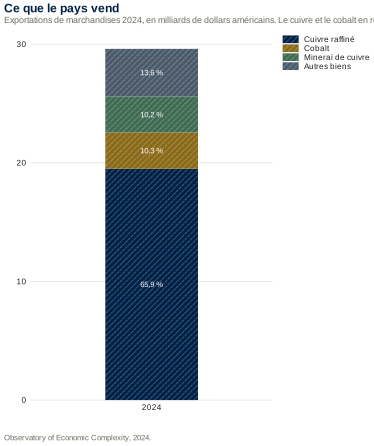
Lecture macroéconomique. En 2024, le cuivre raffiné (19,5 milliards de dollars), le cobalt (3,05) et le minerai de cuivre (3,03) dominent les ventes de biens. Une économie dont les exportations tiennent à deux métaux subit les cycles de prix mondiaux (le cuivre a oscillé entre 4 472 dollars la tonne en janvier 2016 et 10 231 en mars 2022 dans notre série) sans levier de diversification à court terme. Le poids du raffiné par rapport au minerai montre un début de transformation locale, qui augmente la valeur ajoutée captée sur place, mais les chiffres déclarés peuvent différer des statistiques des partenaires.
Figure by James Wabenga Yango. Source: IMF, World Bank, BCC, AfDB.Figure de James Wabenga Yango. Source : IMF, World Bank, BCC, AfDB.How to citeComment citer
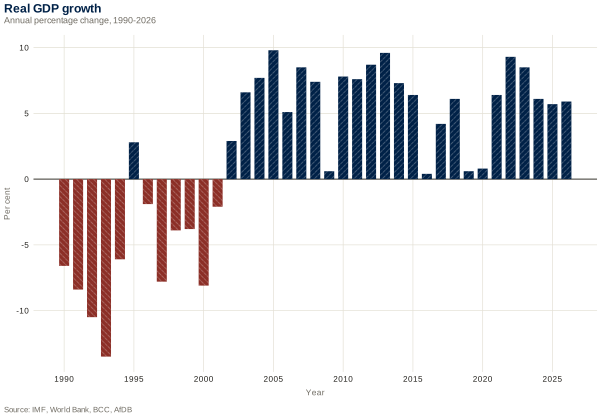
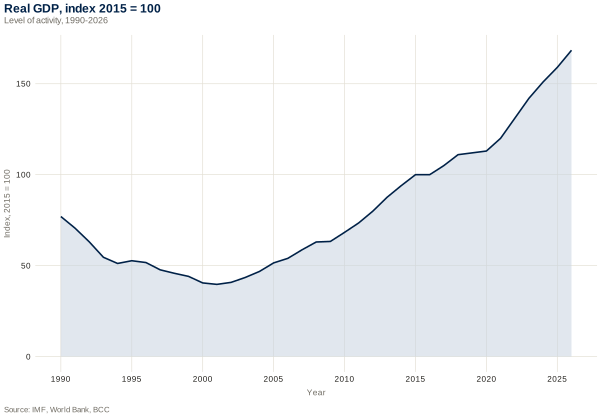
Macroeconomic reading. The series falls into three regimes. From 1990 to 2002 output shrinks by 5.2 per cent a year on average (down to −13.5 per cent in 1993) and the real GDP index loses almost half its value, from 77 to 39.7 in 2001: a collapse of productive capacity, not an ordinary cycle. From 2003 to 2015 average growth reaches 7.2 per cent (peak 9.8 per cent in 2005), but part of that rate is catch-up from a very low base. Since 2016 the average falls back to 4.8 per cent, with sharp shocks: 0.4 per cent in 2016 (copper prices and political crisis), 0.8 per cent in 2020 (pandemic), then 9.3 per cent in 2022. Volatility remains that of an economy whose output depends on metal prices.
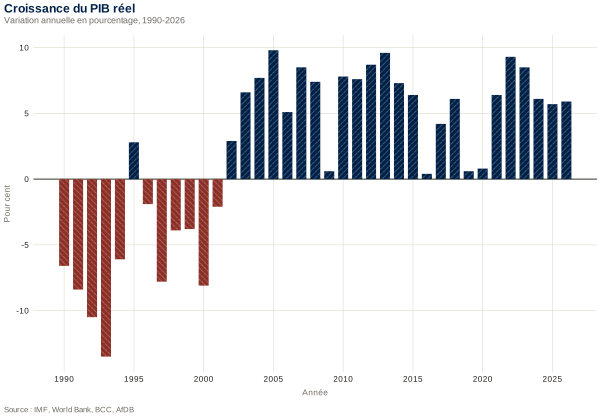
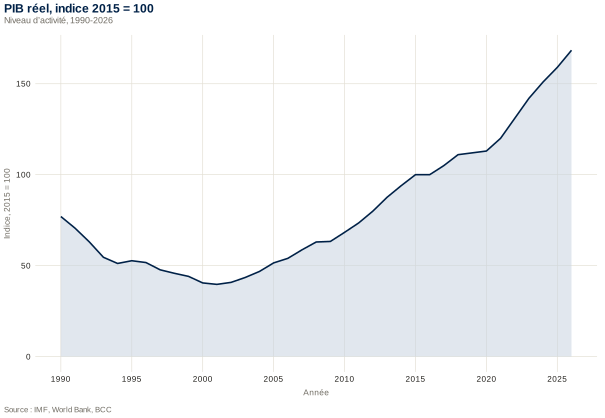
Lecture macroéconomique. La série se découpe en trois régimes. De 1990 à 2002, la production recule de 5,2 % par an en moyenne (jusqu'à −13,5 % en 1993) et l'indice du PIB réel perd près de la moitié de sa valeur, de 77 à 39,7 en 2001 : c'est un effondrement des capacités productives, et non un simple cycle. De 2003 à 2015, la croissance moyenne atteint 7,2 % (pic de 9,8 % en 2005), mais une part de ce taux est un rattrapage à partir d'un niveau très bas. Depuis 2016, la moyenne retombe à 4,8 %, avec des chocs nets : 0,4 % en 2016 (prix du cuivre et crise politique), 0,8 % en 2020 (pandémie), puis 9,3 % en 2022. La volatilité reste celle d'une économie dont la production dépend des cours des métaux.
Figure by James Wabenga Yango. Source: IMF, World Bank, BCC.Figure de James Wabenga Yango. Source : IMF, World Bank, BCC.How to citeComment citer
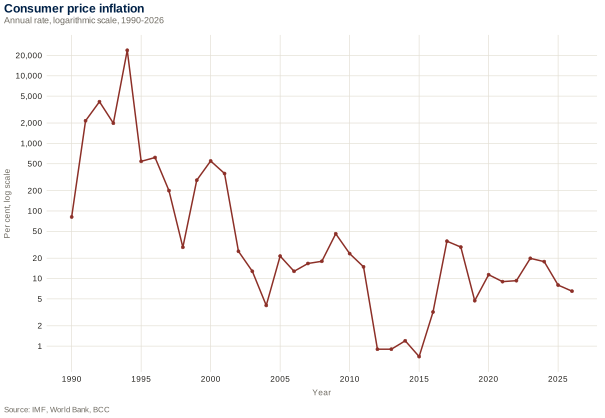
Macroeconomic reading. The logarithmic scale is essential: inflation from 1991 to 1994 (2,161, 4,136, 1,987, then 23,863 per cent) is hyperinflation, the kind produced by unconstrained monetary financing of the deficit when money stops serving as a store of value. The series minimum, 0.7 per cent in 2015, reflects stabilisation anchored on the dollar and tight monetary conditions. The rebound in 2017 (35.7 per cent) and 2018 (29.2 per cent) shows that this stability rested on fragile external and fiscal conditions. Inflation of 8.0 per cent in 2025 is moderate by the country's history but remains above the usual 3 to 5 per cent targets.
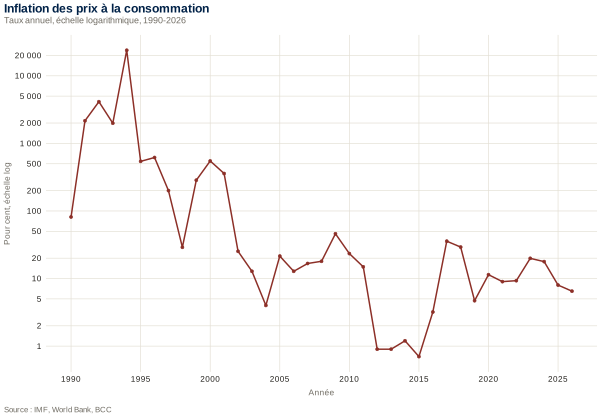
Lecture macroéconomique. L'échelle logarithmique est indispensable : l'inflation de 1991 à 1994 (2 161 %, 4 136 %, 1 987 %, puis 23 863 %) est une hyperinflation, du type que produit un financement monétaire du déficit sans contrainte, avec une monnaie qui cesse de servir de réserve de valeur. Le minimum de la série, 0,7 % en 2015, correspond à la stabilisation par ancrage sur le dollar et au gel de la monnaie. La reprise de 2017 (35,7 %) et de 2018 (29,2 %) montre que cette stabilité tenait à des conditions externes et budgétaires précaires. L'inflation de 8,0 % en 2025 est modérée au regard de l'histoire, mais reste supérieure aux cibles usuelles de 3 à 5 %.
Figure by James Wabenga Yango. Source: IMF, World Bank, BCC.Figure de James Wabenga Yango. Source : IMF, World Bank, BCC.How to citeComment citer
Macroeconomic reading. On a 2015 = 100 base the index bottoms in 2001 (39.7) and reaches 159 in 2025: real output gained 59 per cent in ten years, about 4.7 per cent a year, and is only 2.1 times its 1990 level (77 in 1990). The index regains its 1990 level only in 2012, which measures the cost of twelve lost years. Set against a population that has more than tripled since 1990, this aggregate level hides an income per head still below its 1960 value (see the output-per-head series).
Lecture macroéconomique. En base 2015 = 100, l'indice tombe à son plus bas en 2001 (39,7) et atteint 159 en 2025 : la production réelle a gagné 59 % en dix ans, soit environ 4,7 % par an, et ne vaut que 2,1 fois son niveau de 1990 (77 en 1990). L'indice ne retrouve son niveau de 1990 qu'en 2012, ce qui mesure le coût de douze années perdues. Rapporté à une population qui a plus que triplé depuis 1990, ce niveau agrégé masque un revenu par habitant encore inférieur à celui de 1960 (voir la série du produit par habitant).
Figure by James Wabenga Yango. Source: Banque Centrale du Congo, Monetary Policy Committee.Figure de James Wabenga Yango. Source : Banque Centrale du Congo, Monetary Policy Committee.How to citeComment citer
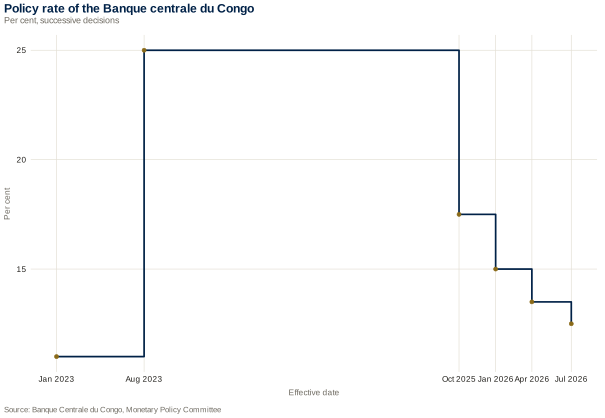
Macroeconomic reading. The central bank raised its policy rate from 11 to 25 per cent in August 2023, a tightening of 14 points against franc depreciation and inflation. Since October 2025 it has come down in steps: 17.5, 15, 13.5 and then 12.5 per cent in July 2026, 12.5 points of easing in all. With inflation projected at 6.5 per cent for 2026, the ex ante real rate stays positive by about 6 points: policy is restrictive, though less than in 2023-2025. A policy rate acts here on a heavily dollarised economy, where the franc credit channel is narrow; the effect works mainly through the exchange rate and expectations.
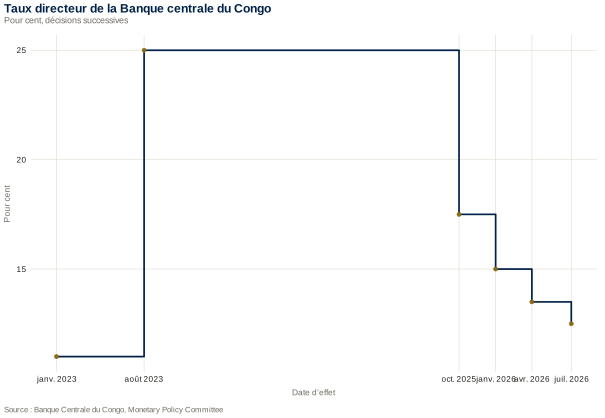
Lecture macroéconomique. La banque centrale a porté son taux directeur de 11 % à 25 % en août 2023, un resserrement de 14 points face à la dépréciation du franc et à l'inflation. Depuis octobre 2025, il redescend par paliers : 17,5 %, 15 %, 13,5 % puis 12,5 % en juillet 2026, soit 12,5 points d'assouplissement. Avec une inflation projetée à 6,5 % pour 2026, le taux réel ex ante reste positif d'environ 6 points : la politique est restrictive, mais moins qu'en 2023-2025. Un taux directeur agit ici sur une économie très dollarisée, où le canal du crédit en francs est étroit ; l'effet passe surtout par le taux de change et les anticipations.
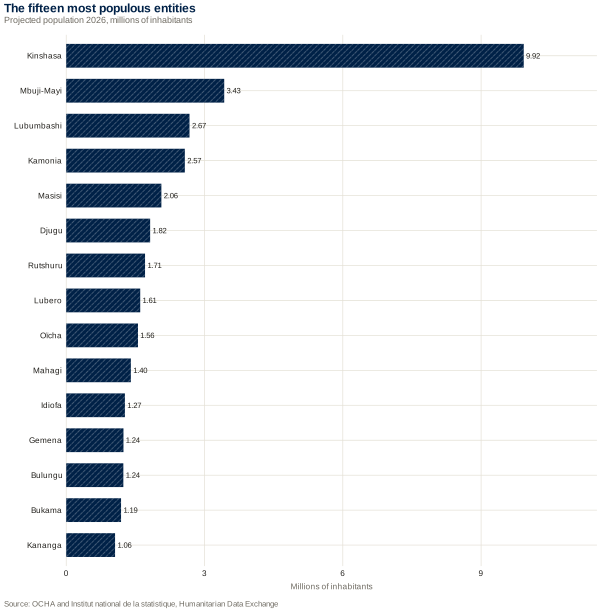
Figure by James Wabenga Yango. Source: OCHA and Institut national de la statistique, Humanitarian Data Exchange.Figure de James Wabenga Yango. Source : OCHA and Institut national de la statistique, Humanitarian Data Exchange.How to citeComment citer
Demographic reading. Kinshasa has a projected 9.9 million inhabitants in 2026, nearly three times Mbuji-Mayi (3.4 million): a clear primacy. But the map is not only the capital: four of the fifteen entities are in North Kivu (Masisi, Rutshuru, Lubero, Oïcha) and two in Ituri (Djugu, Mahagi), that is, in the conflict zone. These projections rest on old censuses and are best read as orders of magnitude; they mostly serve to size needs for services (health, school, water) and to avoid confusing market size with the state's capacity to serve it.
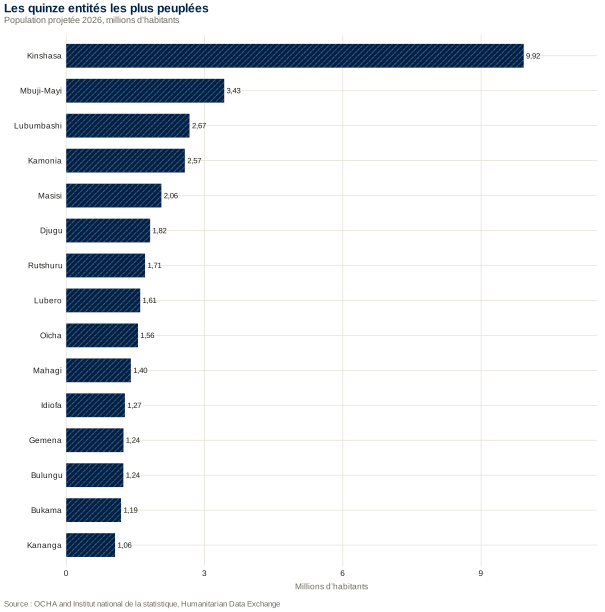
Lecture démographique. Kinshasa compte 9,9 millions d'habitants projetés en 2026, près de trois fois Mbuji-Mayi (3,4 millions) : une primatie nette. Mais la carte ne se réduit pas à la capitale : quatre des quinze entités sont au Nord-Kivu (Masisi, Rutshuru, Lubero, Oïcha) et deux en Ituri (Djugu, Mahagi), c'est-à-dire dans la zone de conflit. Ces projections, fondées sur des recensements anciens, sont à lire comme des ordres de grandeur ; elles servent surtout à dimensionner les besoins de services (santé, école, eau) et à ne pas confondre taille de marché et capacité de l'État à les servir.
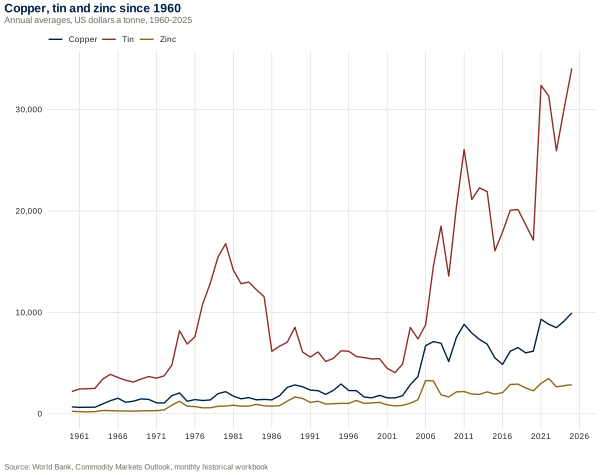
Figure by James Wabenga Yango. Source: World Bank, Commodity Markets Outlook, monthly historical workbook.Figure de James Wabenga Yango. Source : World Bank, Commodity Markets Outlook, monthly historical workbook.How to citeComment citer
Macroeconomic reading. In current dollars, copper reaches its highest annual average of the series in 2025, $9,947 a tonne, against $679 in 1960; in real terms the gap is much smaller, and the useful comparison is across cycles: trough of 2015 ($5,510), 2011 peak ($8,828), 2025 peak. The annual change in copper has a standard deviation of about 22 per cent (in logarithms), which quantifies the fiscal and external exposure: an economy that draws most of its exports from one metal with this volatility takes income shocks that only a fiscal rule or a stabilisation fund can absorb.
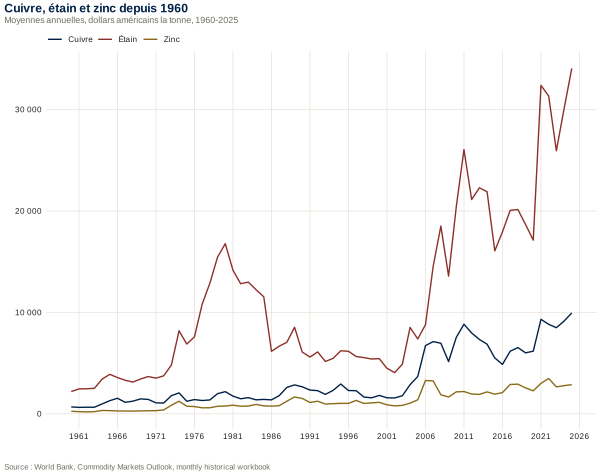
Lecture macroéconomique. En dollars courants, le cuivre atteint en 2025 sa moyenne annuelle la plus haute de la série, 9 947 $ la tonne, contre 679 $ en 1960 ; mais en termes réels l'écart est bien moindre, et la comparaison utile est celle des cycles : creux de 2015-2016 (5 510 $ en 2015), pic de 2011 (8 828 $), pic de 2025. La variation annuelle du cuivre a un écart-type d'environ 22 % (en logarithme), ce qui chiffre l'exposition budgétaire et externe : une économie qui tire l'essentiel de ses exportations d'un métal à ce niveau de volatilité subit des chocs de revenu que seule une règle budgétaire ou un fonds de stabilisation peuvent absorber.
Figure by James Wabenga Yango. Source: World Bank Pink Sheet, Fastmarkets, press.Figure de James Wabenga Yango. Source : World Bank Pink Sheet, Fastmarkets, press.How to citeComment citer
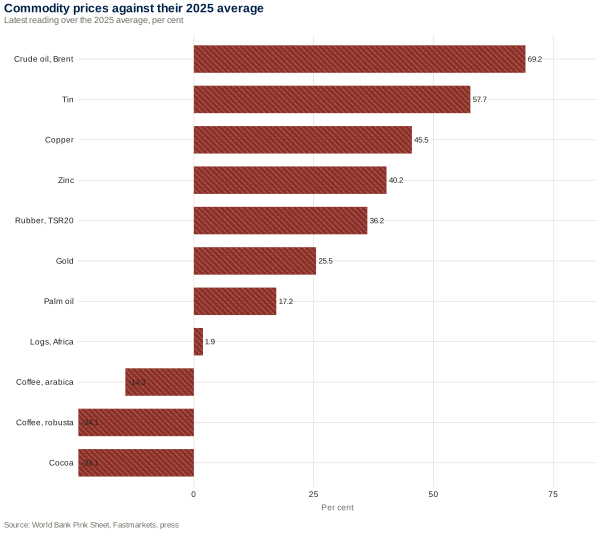
Macroeconomic reading. For an exporter of copper, cobalt, tin and gold, the terms of trade improve markedly: against the 2025 average, copper gains 45.5 per cent, tin 57.7, gold 25.5 and zinc 40.2. Brent, at +69.2 per cent, works the other way since the country imports its fuel. Cash crops fall (cocoa −24.1 per cent, arabica −14.3, robusta −24.1). The expected effect is higher extractive revenue and reserves, but it passes through mining taxation and the split between exports and spending, not automatically through household income. The readings carry different dates (see the 'As at' column).
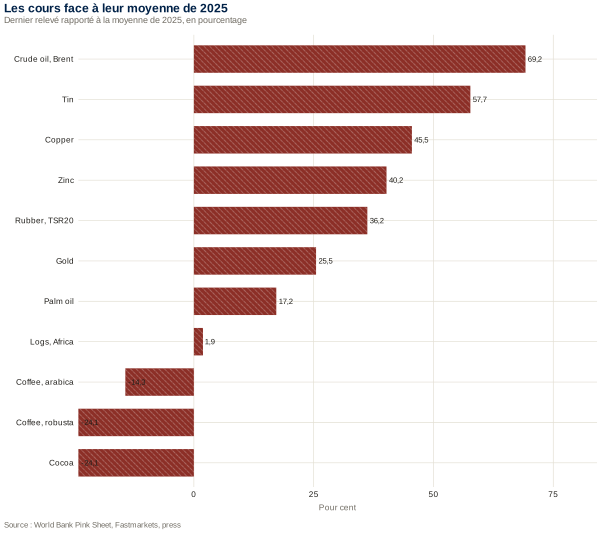
Lecture macroéconomique. Pour un exportateur de cuivre, de cobalt, d'étain et d'or, les termes de l'échange s'améliorent nettement : par rapport à la moyenne de 2025, le cuivre gagne 45,5 %, l'étain 57,7 %, l'or 25,5 % et le zinc 40,2 %. Le Brent, à +69,2 %, joue en sens inverse, puisque le pays importe ses produits pétroliers. Les cultures de rente reculent (cacao −24,1 %, café arabica −14,3 %, robusta −24,1 %). L'effet attendu est une hausse des recettes extractives et des réserves, mais il passe par la fiscalité minière et la répartition entre exportations et dépenses, pas automatiquement par le revenu des ménages. Les relevés ont des dates différentes (voir la colonne « À la date »).
Figure by James Wabenga Yango. Source: World Bank, World Development Indicators; author's calculations.Figure de James Wabenga Yango. Source : Banque mondiale, World Development Indicators ; calculs de l’auteur.How to citeComment citer
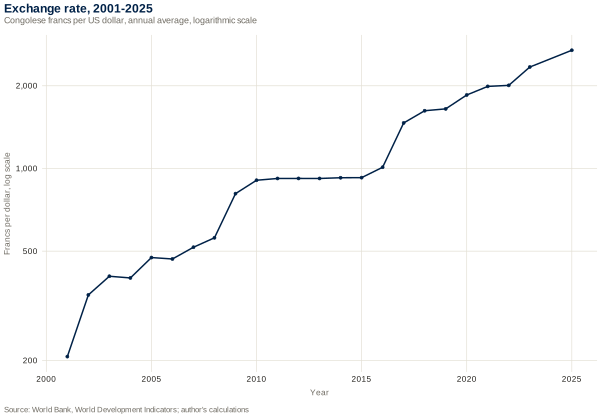
Macroeconomic reading. The franc goes from 207 per dollar in 2001 to 2,693 in 2025, a 92 percent loss of value in twenty-four years (11 percent a year on average). It moves in steps: near stability at 906 to 926 from 2010 to 2015, a break in 2016-2017 (1,010 then 1,464) with the copper slump, then steady slide. Before 2000 the series (restated in current francs after redenominations) is not comparable: from 1960 to 1999 it goes from 10 to the minus 13 to 4, a cumulative depreciation above 10 to the 13th, reflecting money financing and hyperinflation in 1990 to 1998.
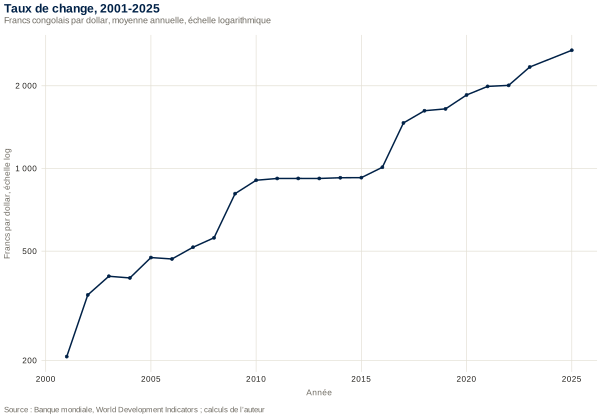
Lecture macroéconomique. Le franc passe de 207 pour un dollar en 2001 à 2 693 en 2025, soit une dépréciation de 92 % de sa valeur en vingt-quatre ans (11 % par an en moyenne). Elle se fait par paliers : quasi-stabilité à 906-926 de 2010 à 2015, rupture en 2016-2017 (1 010 puis 1 464) avec la chute du cuivre, puis glissement continu. Avant 2000 la série (convertie en francs actuels après redénominations) n'a pas de sens pour la comparaison : de 1960 à 1999 elle va de 10⁻¹³ à 4, signe d'une dépréciation cumulée de plus de 10¹³, qui illustre la monétisation et l'hyperinflation de 1990 à 1998.
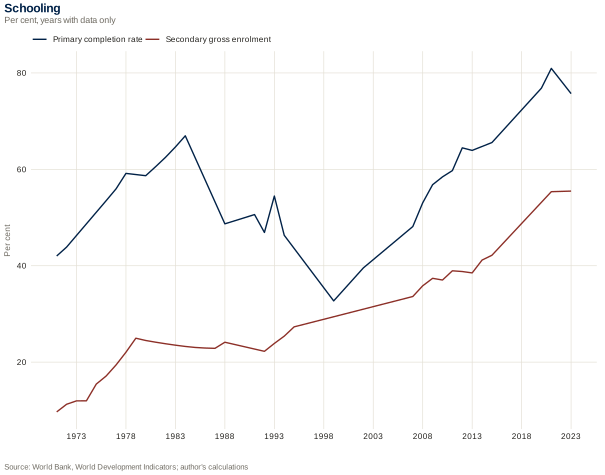
Figure by James Wabenga Yango. Source: World Bank, World Development Indicators; author's calculations.Figure de James Wabenga Yango. Source : Banque mondiale, World Development Indicators ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. Primary completion rises from 42 percent in 1971 to 67 percent in 1984, falls to 49 percent in 1988 and 33 percent in 1999 (the series low) during the collapse of the state and the wars, then climbs to 59 percent in 2010, 81 percent in 2021 and 76 percent in 2023. The sharp rise from 2015 to 2021 coincides with the free primary schooling decreed in 2019, but a completion rate measures access, not learning quality. Gross secondary enrolment stays near 23 to 25 percent from 1980 to 1995, then reaches 55 percent in 2023: cohorts born after 2000 are much better schooled, which raises human capital if quality follows. Public education spending, available for few years, goes from 2.3 percent of GDP in 1980 to 0.7 in 1986, then 1.5 percent in 2010 and 2.8 in 2022. Missing years are joined by straight segments; a line between distant years is not an observation.
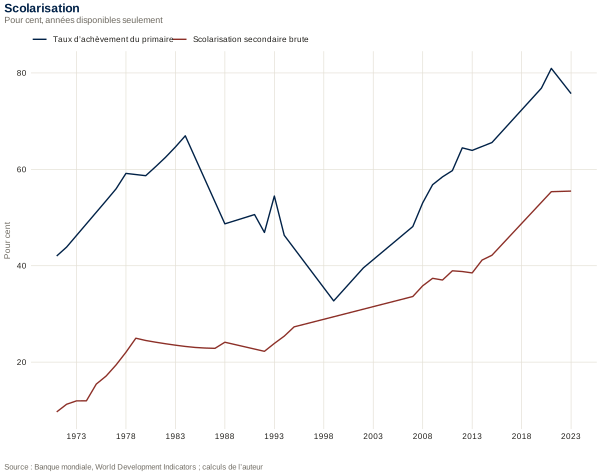
Lecture macroéconomique. Le taux d'achèvement du primaire monte de 42 % en 1971 à 67 % en 1984, retombe à 49 % en 1988 et à 33 % en 1999 (plancher de la série) pendant l'effondrement de l'État et les guerres, puis remonte à 59 % en 2010, 81 % en 2021 et 76 % en 2023. La forte hausse de 2015 à 2021 coïncide avec la gratuité du primaire décrétée en 2019, mais un taux d'achèvement mesure l'accès, non la qualité des apprentissages. La scolarisation secondaire brute reste proche de 23-25 % de 1980 à 1995, puis atteint 55 % en 2023 : les générations nées après 2000 sont beaucoup plus scolarisées, ce qui se traduira par un capital humain plus élevé si la qualité suit. La dépense publique d'éducation, disponible pour peu d'années, passe de 2,3 % du PIB en 1980 à 0,7 % en 1986, puis 1,5 % en 2010 et 2,8 % en 2022. Les points manquants sont reliés par des segments : une droite entre deux années éloignées n'est pas une observation.
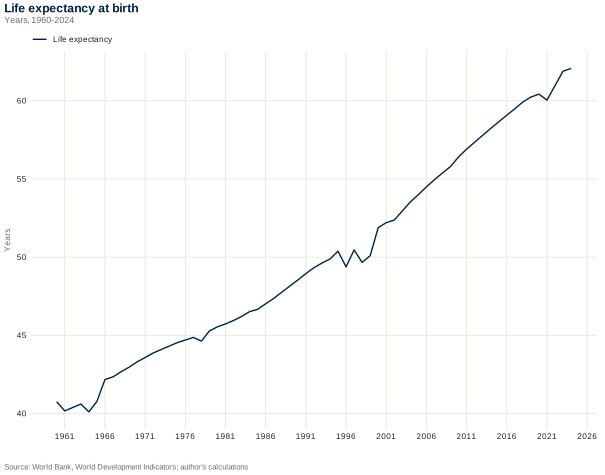
Figure by James Wabenga Yango. Source: World Bank, World Development Indicators; author's calculations.Figure de James Wabenga Yango. Source : Banque mondiale, World Development Indicators ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. Life expectancy rises from 40.8 years in 1960 to 62.1 in 2024, a gain of 21 years in 64, but unevenly: flat around 40 to 45 until 1975, 48.5 in 1990, dips in 1996 (49.4) and 1998 (49.7) during the wars, then roughly 0.4 years gained per year since 2003. The only recent fall, from 60.4 to 60.0 in 2021, matches the pandemic. Such low longevity limits human capital and labour productivity. The World Bank series is modelled from few surveys, so year-to-year gaps should be read with caution.
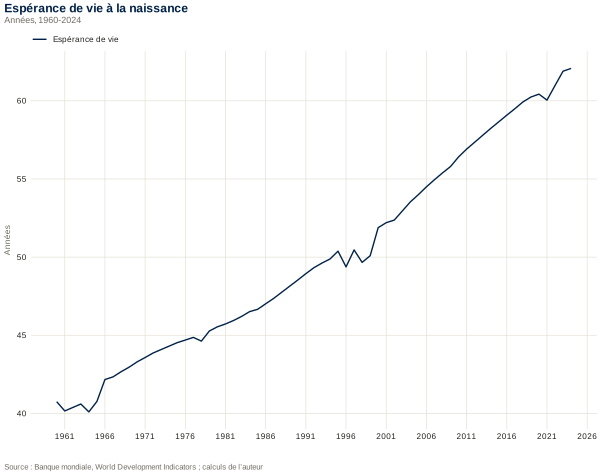
Lecture macroéconomique. L'espérance de vie passe de 40,8 ans en 1960 à 62,1 ans en 2024, soit 21 ans de gain en 64 ans, mais le gain est inégal : elle stagne autour de 40-45 ans jusqu'en 1975, progresse lentement à 48,5 ans en 1990, recule en 1996 (49,4) et 1998 (49,7) pendant les guerres, puis gagne environ 0,4 an par année depuis 2003. Le seul recul récent, de 60,4 à 60,0 ans en 2021, correspond à la pandémie. Une longévité aussi basse limite le capital humain et la productivité de la main-d'œuvre. Séries modélisées par la Banque mondiale à partir de peu d'enquêtes : les écarts annuels sont à lire avec prudence.
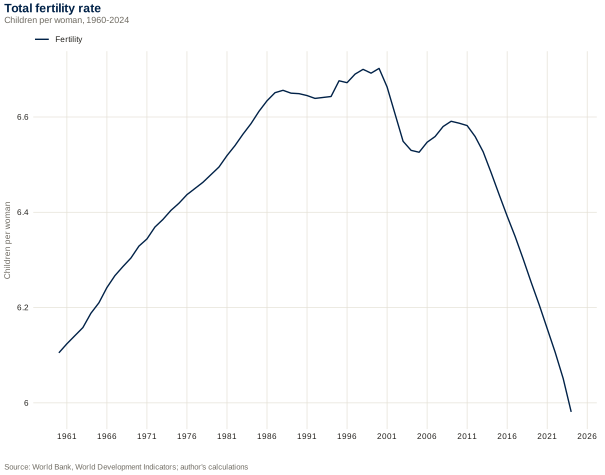
Figure by James Wabenga Yango. Source: World Bank, World Development Indicators; author's calculations.Figure de James Wabenga Yango. Source : Banque mondiale, World Development Indicators ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. The total fertility rate stays between 6.1 and 6.7 children per woman for sixty years: 6.1 in 1960, a peak of 6.70 in 2000, 5.98 in 2024. The decline began only after 2012 and amounts to less than 0.6 child. Such stable fertility underlies population growth near 3 percent a year (see GDP per head) and a very high dependency ratio: the demographic transition that opens a demographic dividend elsewhere has not started in any significant way.
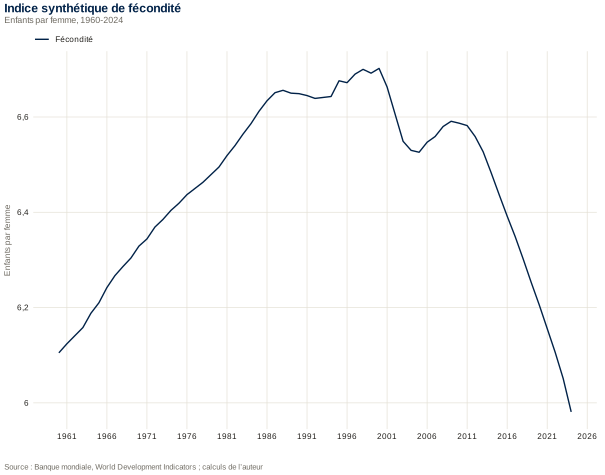
Lecture macroéconomique. L'indice de fécondité reste entre 6,1 et 6,7 enfants par femme pendant soixante ans : 6,1 en 1960, pic à 6,70 en 2000, 5,98 en 2024. La baisse n'a commencé qu'après 2012 et ne dépasse pas 0,6 enfant. Une fécondité aussi stable explique une croissance de la population de près de 3 % par an (voir le PIB par habitant) et un rapport de dépendance très élevé : la transition démographique, qui ouvre ailleurs un dividende démographique, n'est pas engagée ici de manière notable.
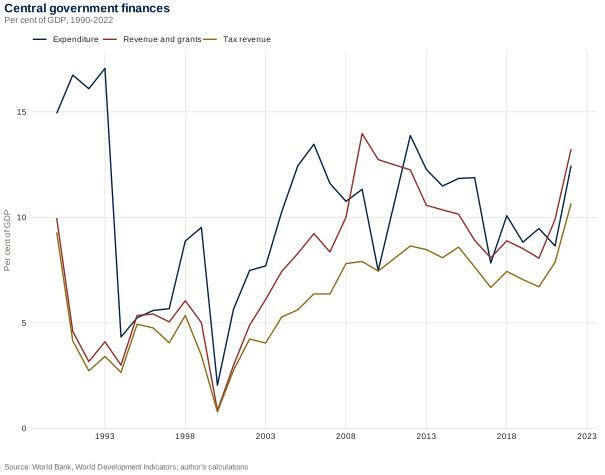
Figure by James Wabenga Yango. Source: World Bank, World Development Indicators; author's calculations.Figure de James Wabenga Yango. Source : Banque mondiale, World Development Indicators ; calculs de l’auteur.How to citeComment citer
Macroeconomic reading. Central government revenue (grants included) goes from 10.0 percent of GDP in 1990 to 0.8 percent in 2000, the low, then rises to 14.0 percent in 2009 (the peak) and settles near 8 to 10 percent from 2016 to 2021, before jumping to 13.2 percent in 2022. Tax revenue follows at a lower level: 0.8 percent in 2000, 7.9 in 2009, 7.0 in 2019, 10.7 in 2022. Expenditure runs from 16.7 percent of GDP in 1991 to 2.0 in 2000, then 13.9 in 2012 and 12.4 in 2022. Three facts: the state collapsed in 1990 to 2000 (spending cut eightfold), recovery came through revenue (grants included) rather than a broad tax base, and in 2022 the balance is a small surplus of about 0.8 points of GDP after a jump in revenue. A tax burden near ten points of GDP leaves little room to fund infrastructure and schooling. The ratios use revised GDP, so levels compare poorly across base years. The year 2011 is missing.
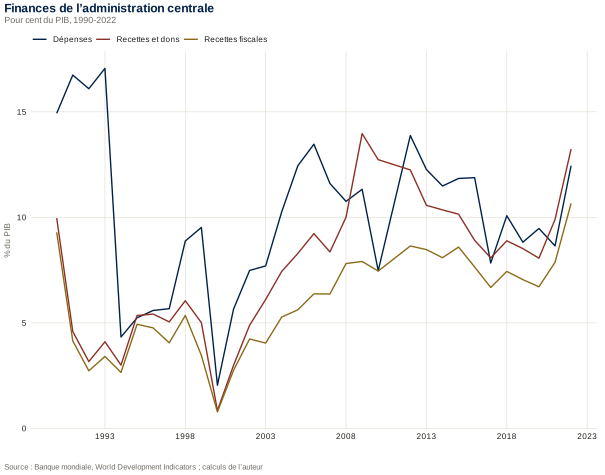
Lecture macroéconomique. Les recettes de l'administration centrale (dons compris) passent de 10,0 % du PIB en 1990 à 0,8 % en 2000, le point le plus bas, puis remontent à 14,0 % en 2009 (année du pic) et se stabilisent autour de 8 à 10 % de 2016 à 2021, avant un bond à 13,2 % en 2022. Les recettes fiscales suivent à un niveau plus bas : 0,8 % en 2000, 7,9 % en 2009, 7,0 % en 2019, 10,7 % en 2022. Les dépenses vont de 16,7 % du PIB en 1991 à 2,0 % en 2000, puis 13,9 % en 2012 et 12,4 % en 2022. Trois faits : l'État s'est effondré en 1990-2000 (dépenses divisées par huit), le redressement s'est fait par les recettes (dont les dons) plutôt que par une base fiscale large, et en 2022 le solde est un léger excédent, d'environ 0,8 point de PIB, après un bond des recettes. Une pression fiscale d'environ dix points de PIB laisse peu de marge pour financer les infrastructures et l'éducation. Le ratio est calculé sur un PIB révisé : les niveaux se comparent mal d'une année de base à l'autre. L'année 2011 manque dans la série.
Figure by James Wabenga Yango. Source: World Bank, World Development Indicators; author's calculations.Figure de James Wabenga Yango. Source : Banque mondiale, World Development Indicators ; calculs de l’auteur.How to citeComment citer
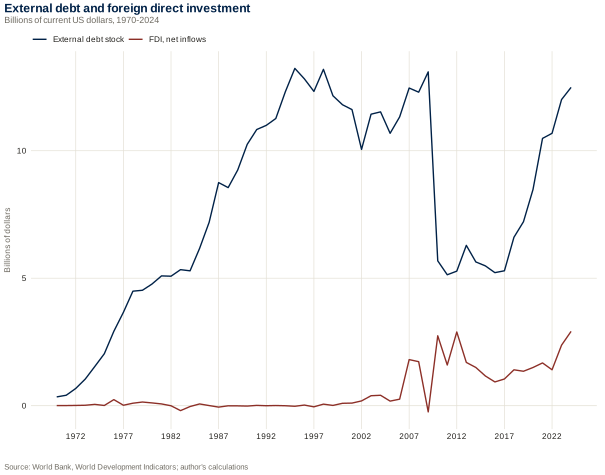
Macroeconomic reading. External debt rises from USD 0.35 billion in 1970 to 13.2 in 1995 and stays near 12 until 2009; it falls to 5.7 in 2010 with relief at the HIPC completion point, then climbs back to 12.5 in 2024, the pre-relief level. Net FDI, small and often negative from 1982 to 1999, reaches 1.8 billion in 2007 and 2.9 in 2024, flowing into mining with little spillover. Debt has returned to its pre-relief level without diversification of the productive base, which calls for vigilance on sustainability.
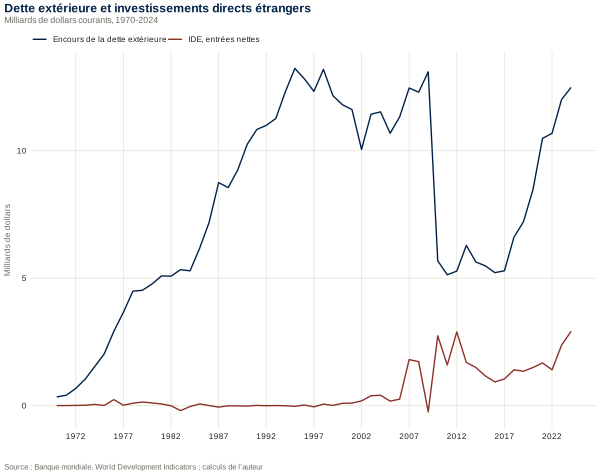
Lecture macroéconomique. L'encours de la dette extérieure monte de 0,35 milliard de dollars en 1970 à 13,2 en 1995 et reste autour de 12 jusqu'en 2009 ; il chute à 5,7 en 2010 avec l'allègement obtenu au point d'achèvement de l'initiative PPTE, puis remonte à 12,5 en 2024, de nouveau au niveau d'avant l'allègement. Les IDE nets, petits et souvent négatifs de 1982 à 1999, passent à 1,8 milliard en 2007 et 2,9 en 2024 : ils entrent dans le secteur minier avec peu de retombées sur le reste de l'économie. La dette retrouve son niveau d'avant allègement sans que la base productive se soit diversifiée, ce qui justifie une vigilance sur la soutenabilité.
Figure by James Wabenga Yango. Source: World Bank, World Development Indicators; author's calculations.Figure de James Wabenga Yango. Source : Banque mondiale, World Development Indicators ; calculs de l’auteur.How to citeComment citer
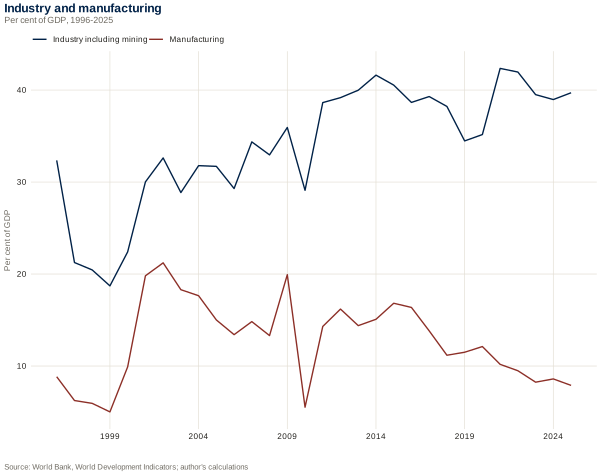
Macroeconomic reading. Industry's share of GDP, mining included, goes from 16 percent in 1994 to 32 percent in 2002 and 42 percent in 2021, then 40 percent in 2025; manufacturing climbs to about 16 percent in 2012 to 2015 and falls to 7.9 percent in 2025. The economy industrialises only in the extractive sense: value added grows with mining while local processing recedes, a sign of relative deindustrialisation. Manufacturing figures before 2010 (21 percent in 2002, 5.5 in 2010) show series and base breaks, so they serve for the overall profile, not the value of a given year. This confirms mining dependence without diversification (see export composition).
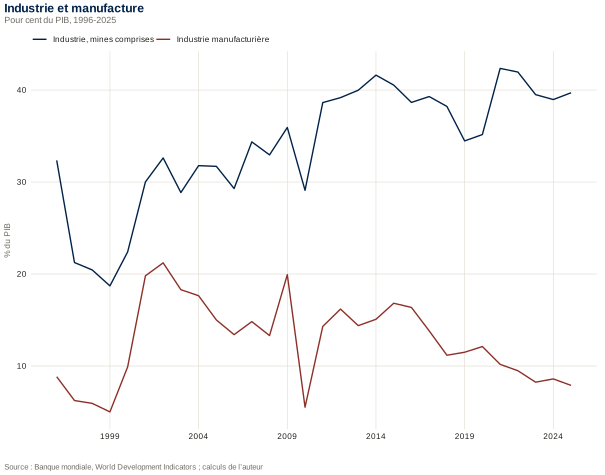
Lecture macroéconomique. La part de l'industrie, mines comprises, dans le PIB passe de 16 % en 1994 à 32 % en 2002 et 42 % en 2021, puis 40 % en 2025 ; la part de la manufacture, elle, monte à environ 16 % en 2012-2015 et retombe à 7,9 % en 2025. L'économie s'industrialise donc seulement au sens extractif : la valeur ajoutée croît avec les mines, tandis que la transformation locale recule, signe d'une désindustrialisation relative. Les chiffres de manufacture avant 2010 (21 % en 2002, 5,5 % en 2010) montrent des ruptures de série et de base de calcul : ils servent à lire le profil d'ensemble, non la valeur d'une année. Cela confirme la thèse d'une dépendance minière sans diversification (voir la composition des exportations).
Figure by James Wabenga Yango. Source: World Bank, World Development Indicators; author's calculations.Figure de James Wabenga Yango. Source : Banque mondiale, World Development Indicators ; calculs de l’auteur.How to citeComment citer
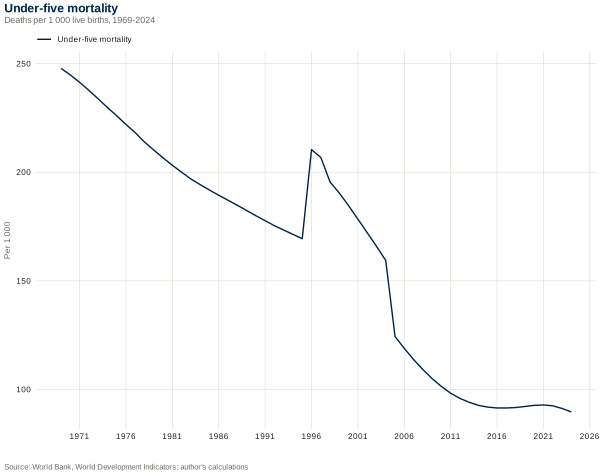
Macroeconomic reading. Under-five mortality falls from 248 per 1,000 in 1969 to 89.7 in 2024, a factor of 2.8. Two breaks: a rise to 210 in 1996 (wars) and a drop from 159 to 124 in 2005 too large for a one-year improvement and probably due to a new survey source. Since 2015 the series stalls near 92: the easy gains (vaccination, rehydration) are done, and further progress depends on access to care and nutrition.
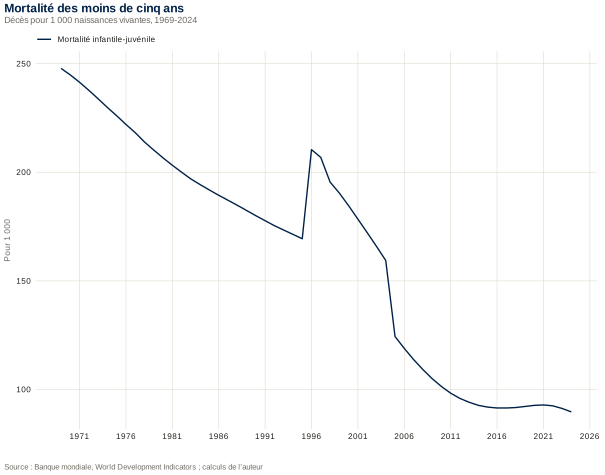
Lecture macroéconomique. La mortalité des moins de cinq ans baisse de 248 pour 1 000 en 1969 à 89,7 en 2024, soit une division par 2,8. Deux ruptures : une hausse à 210 en 1996 (guerres), et une chute de 159 à 124 en 2005, dont l'ampleur est trop forte pour une amélioration d'une seule année et vient probablement d'une nouvelle source d'enquête. Depuis 2015 la série stagne vers 92 : les gains faciles (vaccination, réhydratation) sont acquis, et le progrès suivant dépend de l'accès aux soins et de la nutrition.
Figure by James Wabenga Yango. Source: World Bank, World Development Indicators; author's calculations.Figure de James Wabenga Yango. Source : Banque mondiale, World Development Indicators ; calculs de l’auteur.How to citeComment citer
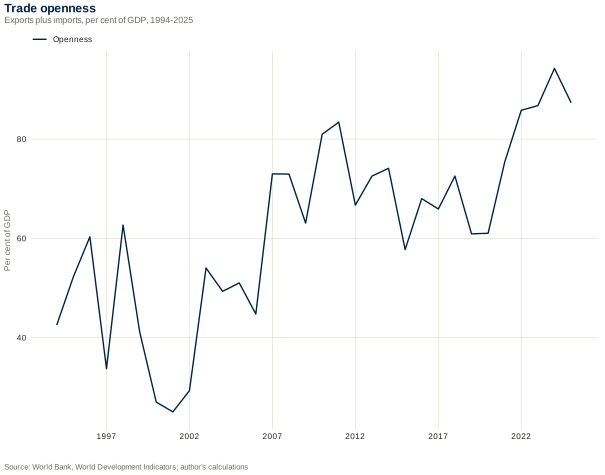
Macroeconomic reading. Trade in goods and services (exports plus imports) runs from 25 percent of GDP in 2001 to 94 percent in 2024. Openness doubles after 2002 with the mining recovery and surges since 2021 (75 percent) with copper and cobalt. The high ratio reflects a mining-concentrated export base and matching imports of consumer and capital goods rather than diversified integration, so exposure to the terms of trade is large.
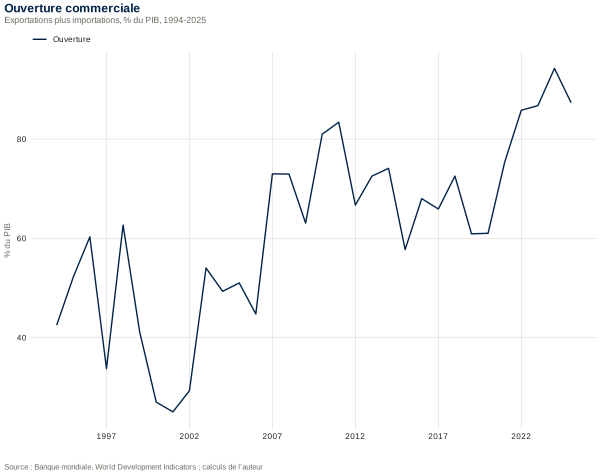
Lecture macroéconomique. Le commerce de biens et services (exportations plus importations) représente entre 25 % du PIB en 2001 et 94 % en 2024. L'ouverture double après 2002 avec la reprise minière, puis s'envole depuis 2021 (75 %) avec le cuivre et le cobalt. Ce ratio élevé reflète moins une intégration diversifiée qu'une économie dont l'exportation est concentrée dans les mines et dont les importations de biens de consommation et d'équipement sont proportionnelles : la vulnérabilité aux termes de l'échange est donc forte.
Figure by James Wabenga Yango. Source: World Bank, World Development Indicators; author's calculations.Figure de James Wabenga Yango. Source : Banque mondiale, World Development Indicators ; calculs de l’auteur.How to citeComment citer
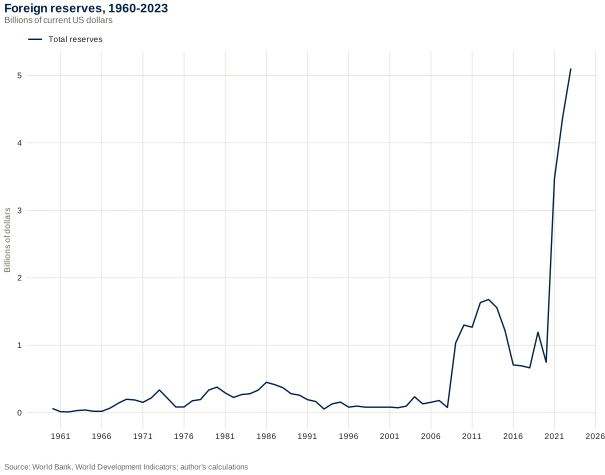
Macroeconomic reading. Reserves stay below USD 0.5 billion from 1960 to 2008 (maximum 0.45 in 1986), fall to 0.05 in 1993 during hyperinflation, then exceed 1 billion in 2009, 3.5 in 2021 and 5.1 in 2023. They track the mining cycle and donor disbursements (SDR allocations in 2009 and 2021), not accumulation from a current account surplus. The World Bank series ends in 2023.
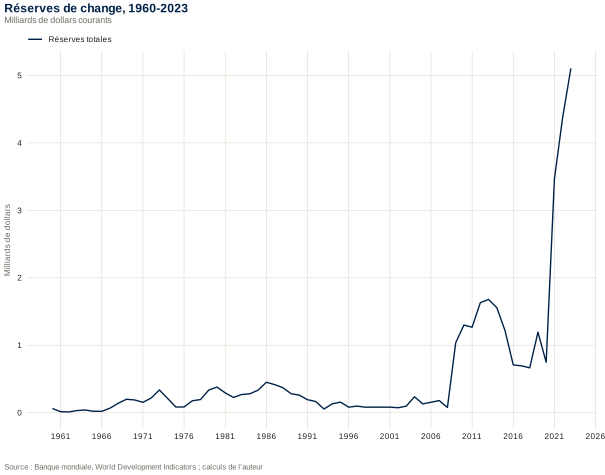
Lecture macroéconomique. Les réserves restent sous 0,5 milliard de dollars de 1960 à 2008 (maximum 0,45 en 1986), tombent à 0,05 en 1993 pendant l'hyperinflation, puis dépassent 1 milliard en 2009, 3,5 en 2021 et 5,1 en 2023. Elles suivent le cycle minier et les décaissements des bailleurs (allocation de DTS en 2009 et 2021), non une accumulation par excédent courant. La série Banque mondiale s'arrête en 2023.
Figure by James Wabenga Yango. Source: World Bank, World Development Indicators; author's calculations.Figure de James Wabenga Yango. Source : Banque mondiale, World Development Indicators ; calculs de l’auteur.How to citeComment citer
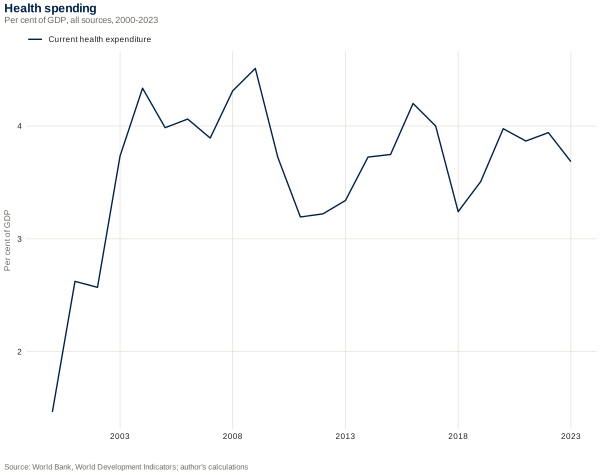
Macroeconomic reading. Current health expenditure, all sources, goes from 1.5 percent of GDP in 2000 to 4.5 percent in 2009, falls to 3.2 percent in 2011, rises to 4.2 percent in 2016 and stands at 3.7 percent in 2023. It does not fall as GDP grows, but with very low GDP per head, spending per person is also very low: a stable share of GDP does not mean adequate resources. The series adds household, donor and government payments and does not say who pays; it should be read with life expectancy and child mortality, which have not progressed since 2015.
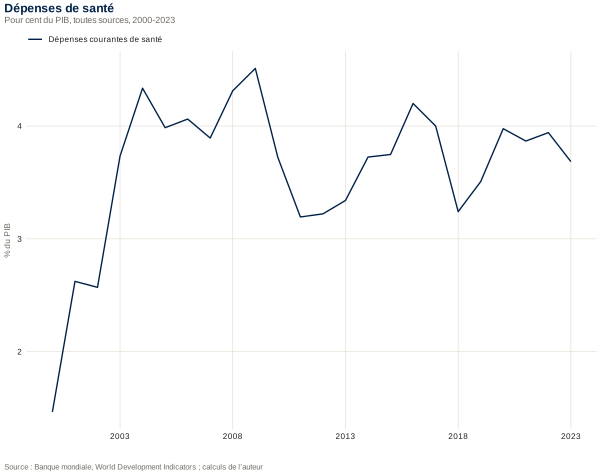
Lecture macroéconomique. La dépense courante de santé, toutes sources confondues, passe de 1,5 % du PIB en 2000 à 4,5 % en 2009, redescend à 3,2 % en 2011, remonte à 4,2 % en 2016 et reste à 3,7 % en 2023. Elle ne baisse pas avec la croissance du PIB, mais le PIB par habitant étant très bas, la dépense par personne l'est aussi : une part de PIB stable ne signifie pas des moyens suffisants. Cette série totalise les paiements des ménages, des bailleurs et de l'État et ne dit pas qui paie ; elle doit se lire avec l'espérance de vie et la mortalité des enfants, qui n'ont pas progressé depuis 2015.
The tables and the plates of this section are compiled and drawn by the author from published sources. If one of them supports a piece of your own work (an article, a thesis, a report, a lecture, a slide), please cite it. The reference below covers the whole collection; the example further down shows how to point at a single figure or a single table.
Les tableaux et les planches de cette section sont composés et tracés par l’auteur à partir de sources publiées. Si l’un d’eux vient appuyer un travail (article, thèse, rapport, cours, diapositive), merci de le citer. La référence ci-dessous couvre l’ensemble ; l’exemple plus bas montre comment viser une figure ou un tableau en particulier.
BibTeXBibTeX
@misc{wabengayango2026drc,
  author       = {Wabenga Yango, James},
  title        = {Democratic Republic of the Congo: macroeconomic data,
                  figures and stylised facts},
  year         = {2026},
  version      = {August 2026},
  howpublished = {\url{https://jamwab.github.io}},
  url          = {https://jamwab.github.io/#drc},
  note         = {ORCID 0000-0002-4675-4583}
}
APA, seventh editionAPA, septième édition
Wabenga Yango, J. (2026). Democratic Republic of the Congo: macroeconomic
    data, figures and stylised facts (Version August 2026) [Data set].
    https://jamwab.github.io/#drc
Chicago, author–dateChicago, auteur-date
Wabenga Yango, James. 2026. "Democratic Republic of the Congo:
    Macroeconomic Data, Figures and Stylised Facts." Version August 2026.
    https://jamwab.github.io/#drc.
A single figure or tableUne figure ou un tableau en particulier
Each plate and each table carries an identifier, visible in the address bar once you follow its How to cite link. Append it to the address and add the title:
Chaque planche et chaque tableau porte un identifiant, lisible dans la barre d’adresse dès que l’on suit son renvoi Comment citer. Il suffit de l’ajouter à l’adresse, avec le titre :
Wabenga Yango, J. (2026). One cycle, five filters [Figure].
    https://jamwab.github.io/#fig-sf-filtres

Wabenga Yango, J. (2026). Business cycle moments, DR Congo [Table].
    https://jamwab.github.io/#tab-sf-moments
The date of consultation matters: the series are refreshed nightly and a figure read today may differ from the same figure read next month. Note the version, August 2026, or the day you consulted the page.La date de consultation compte : les séries sont actualisées chaque nuit et un chiffre lu aujourd’hui peut différer du même chiffre lu le mois prochain. Indiquez la version, août 2026, ou le jour de votre consultation.
NewsActualités
Latest newsDernières actualités
October 2026Octobre 2026
New working paper on SSRNNouveau document de travail sur SSRN
I am on the academic job market during the 2026–2027 hiring cycle. My CV is available under the About section; my research statement, teaching statement and other application materials are available on request.
Je suis sur le marché de l’emploi académique pour le cycle de recrutement 2026–2027. Mon CV est disponible sous la rubrique À propos ; mon exposé de projet de recherche, mon exposé de philosophie d’enseignement et mes autres documents de candidature sont disponibles sur demande.
September 2026Septembre 2026
Papers submitted to peer-reviewed journalsArticles soumis à des revues avec comité de lecture
The following papers are now under review:
Les articles suivants sont désormais en révision :
Titles marked “Submitted” on the Research page link to the working paper and abstract.
Les titres marqués « Soumis » sur la page Recherche renvoient au texte de travail et au résumé.
September 2026Septembre 2026
Revised working paper posted on SSRNTexte de travail révisé mis en ligne sur SSRN
A revised version of “Artificial Intelligence, Aging, and the Macroeconomy” is now available on SSRN (IDEAS); see the abstract on the Research page.
Une version révisée de « Artificial Intelligence, Aging, and the Macroeconomy » est disponible sur SSRN (IDEAS) ; le résumé figure sur la page Recherche.
—
Conferences and presentationsConférences et présentations
Upcoming conference presentations, seminars and workshop participations will be announced here as they are confirmed.
Les présentations à venir, séminaires et participations à des ateliers ou conférences seront annoncés ici au fur et à mesure de leur confirmation.